Με μια ματιά
- Τι έγινε: η ΑΑΔΕ δήλωσε σε εγκύκλιο ότι δεν θα κοινοποιεί πράξεις φόρου ή προστίμου για φοροδιαφυγή, με βάση μια διάταξη που έδινε δέκα χρόνια προθεσμία.
- Ποια έτη: 2012 και 2013 (χρήσεις) και 2014 έως 2017 (φορολογικά έτη).
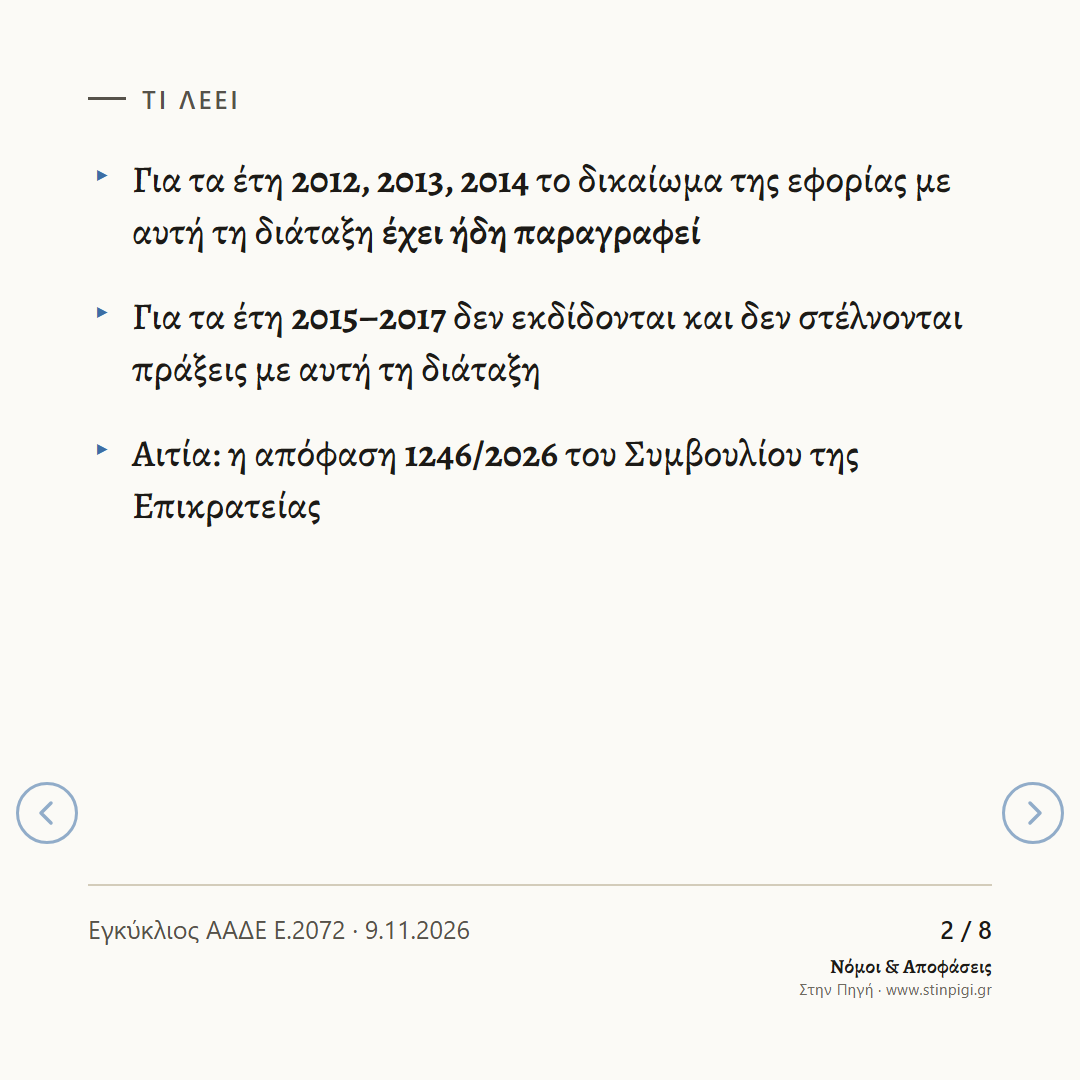
- Τι ισχύει: για τα 2012, 2013 και 2014 το δικαίωμα της εφορίας «έχει ήδη παραγραφεί». Για τα 2015–2017 δεν εκδίδονται πράξεις με αυτή τη διάταξη.
- Τι δεν αλλάζει: ό,τι έχει ήδη βεβαιωθεί ή πληρωθεί δεν σβήνεται και δεν επιστρέφεται χωρίς απόφαση της αρμόδιας επιτροπής ή του δικαστηρίου.
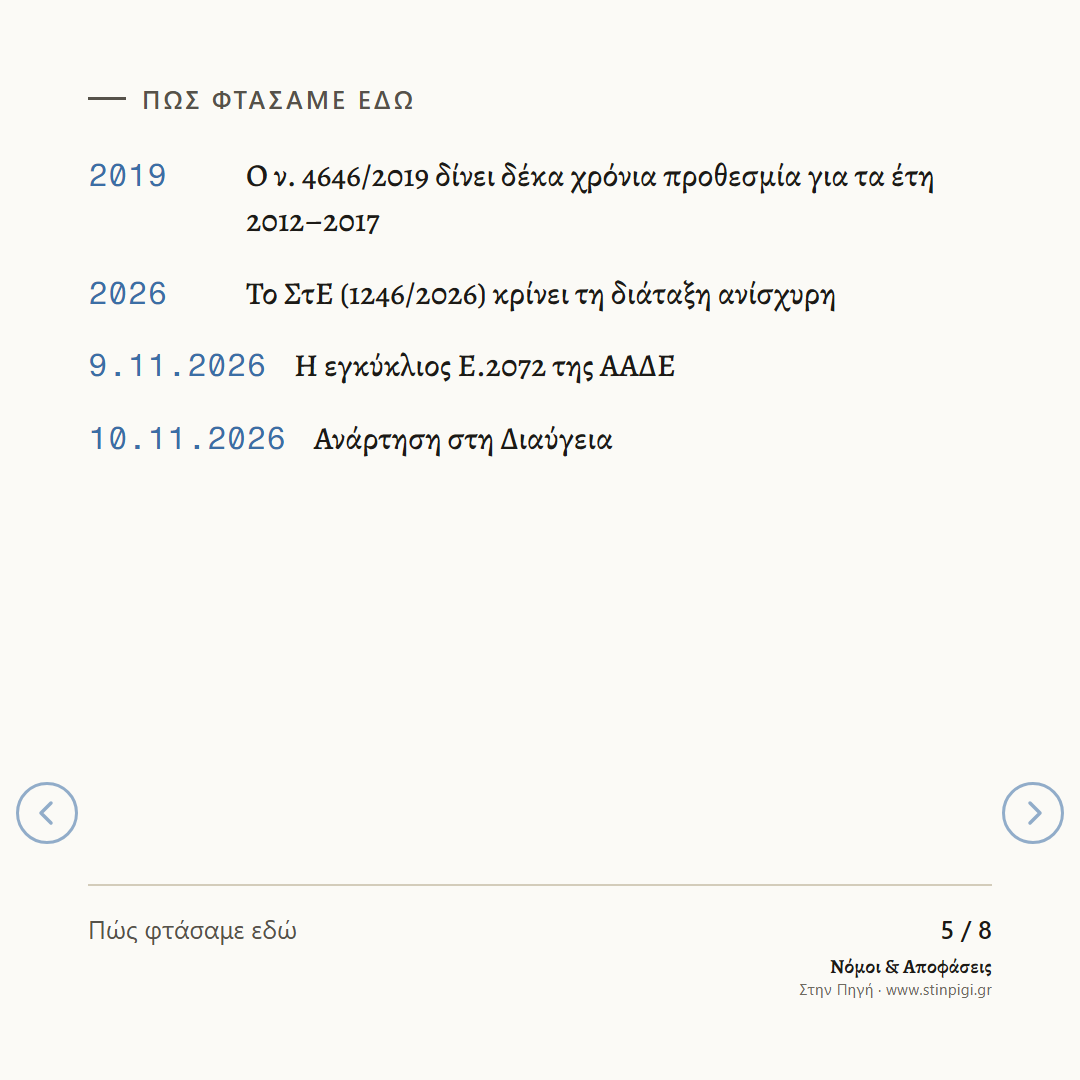
Η εγκύκλιος Ε.2072 του Διοικητή της ΑΑΔΕ έχει ημερομηνία 9 Νοεμβρίου 2026 και αναρτήθηκε στη Διαύγεια στις 10 Νοεμβρίου. Απευθύνεται στις υπηρεσίες της εφορίας: δεν είναι νόμος και δεν έχει ΦΕΚ. Αφορά τους ελέγχους φοροδιαφυγής για τα έτη 2012 έως 2017 και τους φορολογούμενους που ελέγχονται γι’ αυτά.
Πού οφείλεται
- Παραγραφή: ο χρόνος μετά τον οποίο η εφορία δεν μπορεί πια να ζητήσει φόρο ή να επιβάλει πρόστιμο.
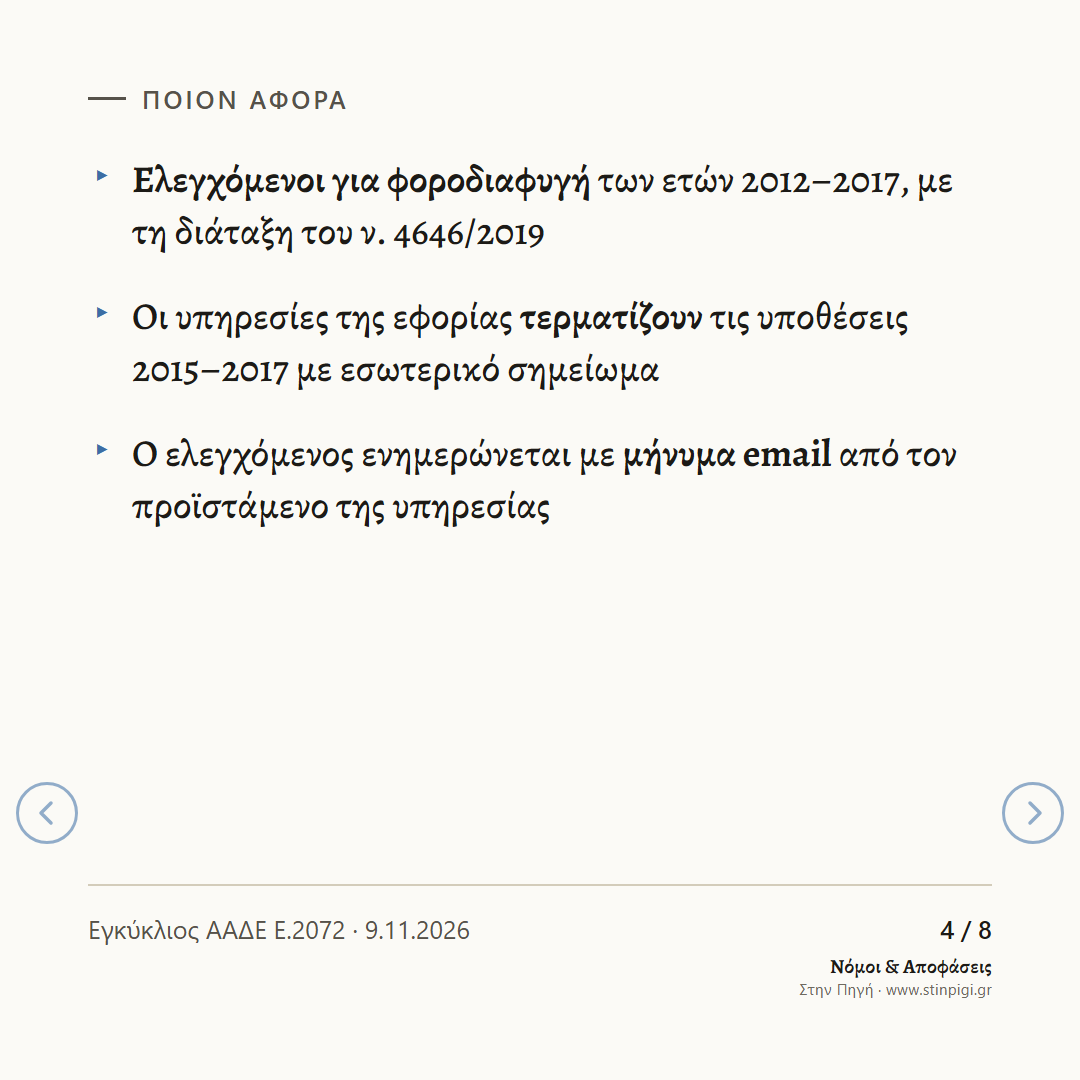
- Ο νόμος του 2019: ο ν. 4646/2019 (άρθρο 66, παράγραφος 27α, δεύτερο εδάφιο) έλεγε ότι για τις χρήσεις 2012 και 2013 και τα έτη 2014–2017, σε περιπτώσεις φοροδιαφυγής, η πράξη μπορεί να εκδοθεί μέσα σε δέκα χρόνια από τη λήξη του έτους στο οποίο έληγε η προθεσμία της δήλωσης.
- Η απόφαση του ΣτΕ: με την απόφαση 1246/2026 το Β΄ Τμήμα του Συμβουλίου της Επικρατείας (το ανώτατο διοικητικό δικαστήριο) έκρινε αυτή τη διάταξη αντίθετη στο άρθρο 78 του Συντάγματος και άρα ανίσχυρη και μη εφαρμοστέα, στην υπόθεση που εξέταζε, που αφορούσε τη χρήση 2013.
- Και η παλιά προθεσμία: το δικαστήριο έκρινε ότι και η προηγούμενη διάταξη, με είκοσι χρόνια προθεσμία (άρθρο 36 παράγραφος 3 του ν. 4174/2013), αντίκειται στην αρχή της αναλογικότητας. Το δικαστήριο επανέλαβε ότι η παραγραφή πρέπει να έχει εύλογη διάρκεια.
Τι αλλάζει
- Έτη 2012, 2013, 2014: για υποθέσεις φοροδιαφυγής και για συγκεκριμένα πρόστιμα (πλαστά ή εικονικά φορολογικά στοιχεία, νοθευμένα στοιχεία, έξοδα που δεν έγιναν και δεν έχει εκδοθεί στοιχείο), το δικαίωμα της εφορίας να κοινοποιήσει πράξη με αυτή τη διάταξη έχει ήδη παραγραφεί.
- Έτη 2015 έως 2017: δεν εκδίδονται και δεν κοινοποιούνται πράξεις φόρου ή προστίμου με αυτή τη διάταξη. Για την εφαρμογή αυτής της διάταξης είχαν δοθεί οδηγίες με την εγκύκλιο Ε.2057/2023.
- Καθυστερημένες δηλώσεις (στις ίδιες υποθέσεις 2015–2017): αν κάποιος έχει υποβάλει εκπρόθεσμη δήλωση μετά την εντολή ελέγχου και υπάρχουν ακόμη διαφορές, δεν εκδίδεται πράξη για αυτές τις διαφορές.
Τι γίνεται με τους ελέγχους που τρέχουν
Για τις υποθέσεις 2015–2017 η υπηρεσία γράφει ένα εσωτερικό σημείωμα και τερματίζει την υπόθεση. Αν η πράξη είχε εκδοθεί αλλά δεν είχε σταλεί, η έκθεση ελέγχου και η πράξη μπαίνουν στον φάκελο με σημείωση ότι δεν μπορούν να κοινοποιηθούν, επειδή το δικαίωμα έχει παραγραφεί. Και στις δύο περιπτώσεις ο ελεγχόμενος ενημερώνεται με μήνυμα ηλεκτρονικού ταχυδρομείου από τον προϊστάμενο της υπηρεσίας: ότι η υπόθεση τελείωσε και ότι δεν μπορούν να του σταλούν πράξεις με αυτή τη διάταξη.
Τι δεν αλλάζει
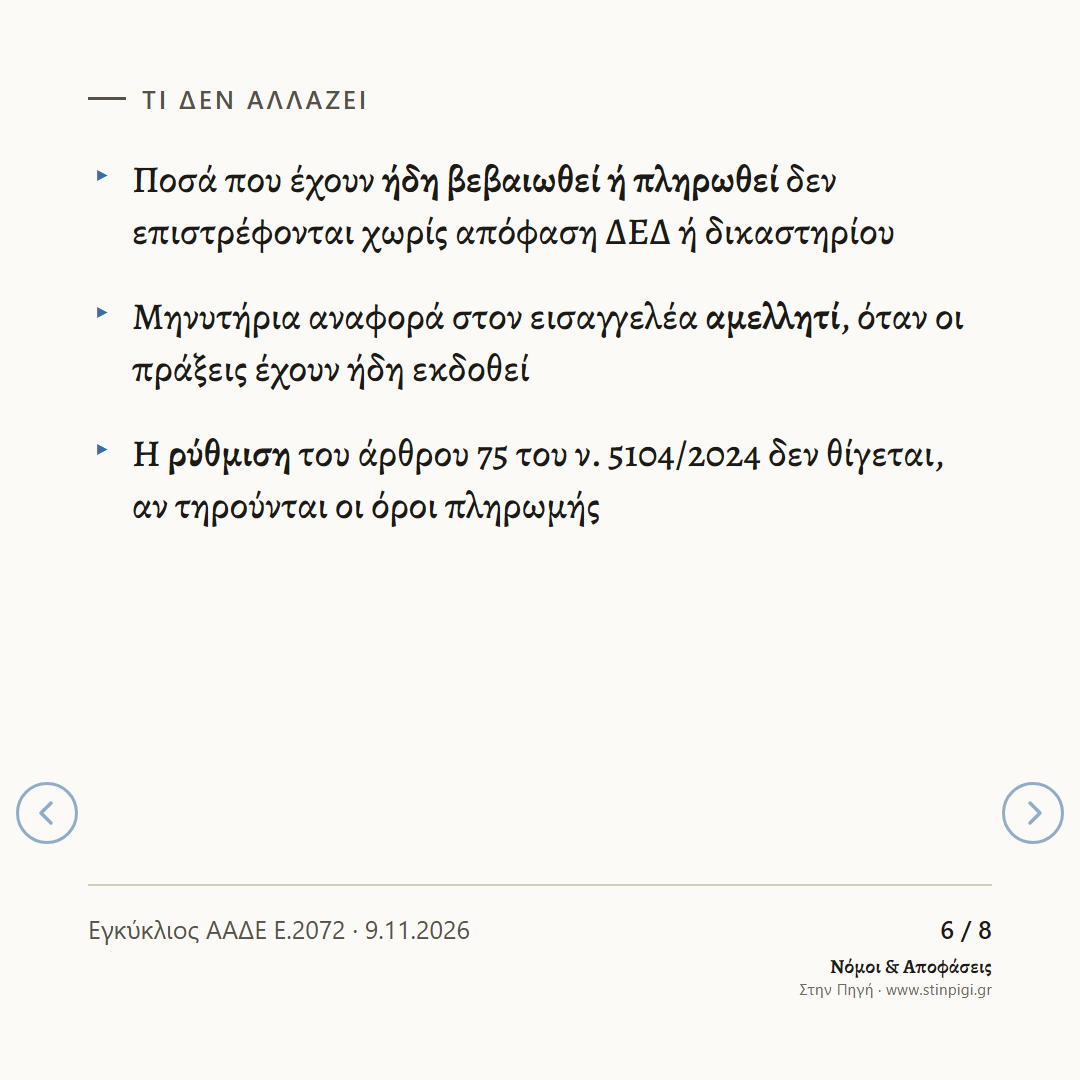
- Ποσά που έχουν ήδη βεβαιωθεί ή πληρωθεί για τα έτη 2012–2017 με αυτή τη διάταξη δεν διαγράφονται και δεν επιστρέφονται, αν δεν ακυρωθούν ή τροποποιηθούν οι πράξεις με απόφαση της Διεύθυνσης Επίλυσης Διαφορών (ΔΕΔ) ή των διοικητικών δικαστηρίων. Ο λόγος που δίνει η εγκύκλιος: η παραγραφή του δικαιώματος της εφορίας δεν σημαίνει ότι δεν υπήρχε υποχρέωση φόρου.
- Ποινικά: η εγκύκλιος ζητά να υποβάλλεται αμελλητί μηνυτήρια αναφορά στον εισαγγελέα για φοροδιαφυγή, στις περιπτώσεις όπου οι πράξεις έχουν ήδη εκδοθεί (σταλεί ή όχι). Στη μηνυτήρια αναφέρεται ότι οι πράξεις δεν θα σταλούν λόγω παραγραφής.
- Ρυθμίσεις: όσοι έχουν ενταχθεί στη ρύθμιση του άρθρου 75 του ν. 5104/2024 δεν θίγονται, όσο τηρούν τους όρους πληρωμής των άρθρων 3 και 4 της απόφασης Α.1192/2024.
Τι δεν ξέρουμε
- Πόσες υποθέσεις αφορά. Η εγκύκλιος δεν δίνει αριθμούς.
- Αν κλείνουν και άλλες υποθέσεις. Το έγγραφο μιλά μόνο για πράξεις με αυτή τη διάταξη του 2019. Δεν λέει τίποτα για έλεγχο των ίδιων ετών με άλλη νομική βάση.
- Τι θα γίνει με όσους έχουν πληρώσει. Η εγκύκλιος λέει μόνο ότι δεν επιστρέφονται χωρίς απόφαση της ΔΕΔ ή του δικαστηρίου· δεν λέει αν θα υπάρξει άλλη ρύθμιση.
Πού το βρίσκω
Διαύγεια, ΑΔΑ Ψ7Π746ΜΠ3Ζ-51Χ, εγκύκλιος Ε.2072/2026 της ΑΑΔΕ: τα έτη 2012–2014 στο σημείο 3, οι υποθέσεις 2015–2017 στα σημεία 4 έως 7, τα ποσά που έχουν ήδη πληρωθεί στο σημείο 8 και οι ρυθμίσεις στο σημείο 9.
Οι πηγές
Όλα προέρχονται από την εγκύκλιο Ε.2072/2026 της ΑΑΔΕ, όπως την ανέβασε η ίδια η αρχή στη Διαύγεια. Το άρθρο γράφτηκε με τη βοήθεια τεχνητής νοημοσύνης· τα νούμερα και οι ημερομηνίες ελέγχθηκαν έναντι του επίσημου κειμένου. Δεν αποτελεί νομική συμβουλή.