Με μια ματιά
- Τι έγινε: η Επιτροπή Ανταγωνισμού δημοσίευσε στις 10 Νοεμβρίου 2026 την τελική έκθεση για τις τραπεζικές καταθέσεις.
- Τι βρήκε: το 2024 οι 4 μεγάλες τράπεζες κρατούσαν το 94,07% των καταθέσεων. Τα επιτόκια καταθέσεων έμειναν χαμηλά, παρότι η ΕΚΤ είχε ανεβάσει τα δικά της.
- Τι προτείνει: 4 αλλαγές για να υπάρχει περισσότερος ανταγωνισμός. Η Επιτροπή τις απευθύνει προς την Πολιτεία.
- Τι σημαίνει για σένα: προς το παρόν τίποτα δεν αλλάζει. Είναι προτάσεις, όχι νέος κανόνας.
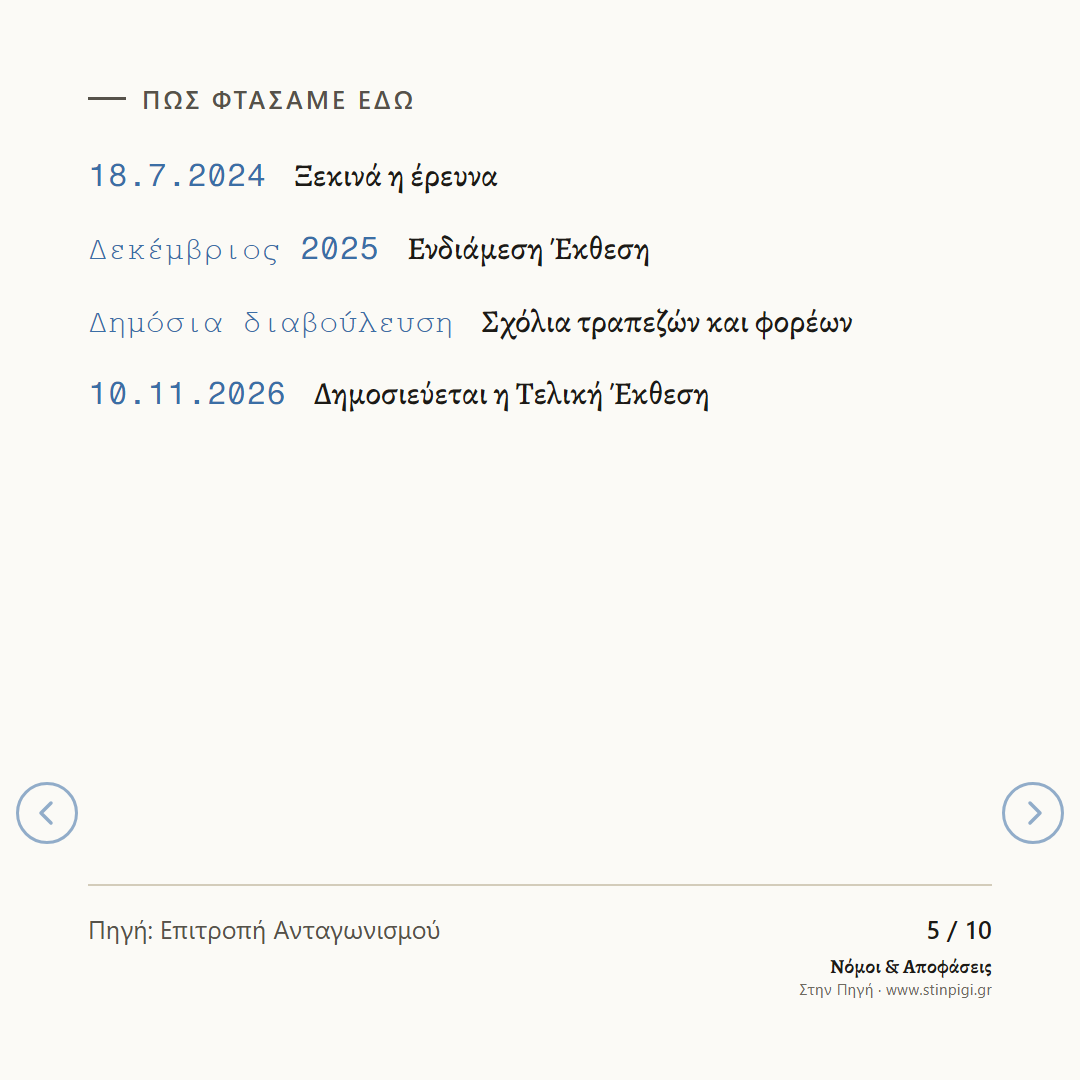
Η Επιτροπή Ανταγωνισμού ξεκίνησε την έρευνα στις 18 Ιουλίου 2024. Εξετάζει πώς λειτουργεί η αγορά των καταθέσεων από το 2019 ως τις αρχές του 2025. Η Ενδιάμεση Έκθεση βγήκε τον Δεκέμβριο 2025. Η τελική έκθεση λαμβάνει υπόψη τα σχόλια της δημόσιας διαβούλευσης.
Τα νούμερα
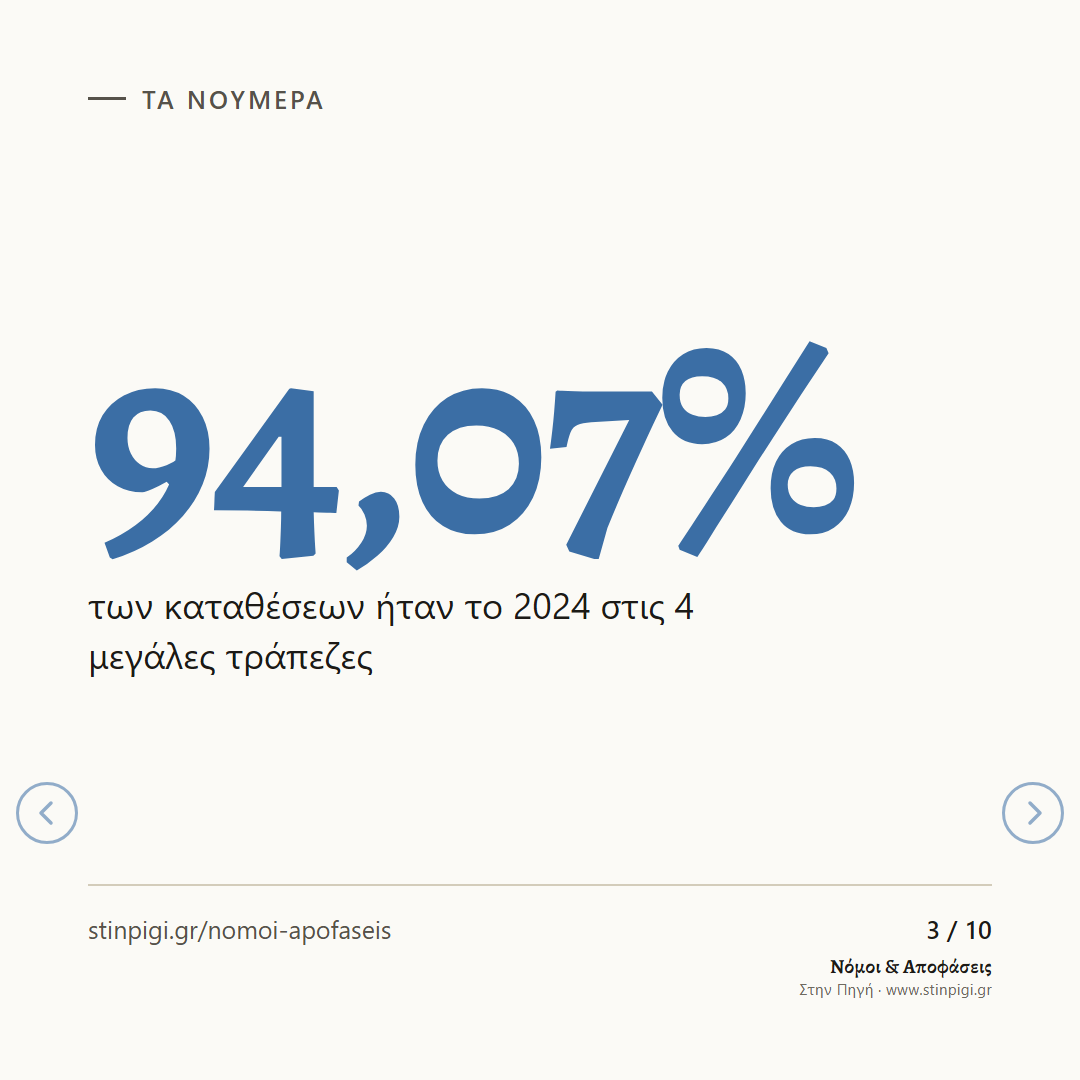
- 94,07%. Τόσο ήταν το 2024 το μερίδιο των τεσσάρων «συστημικών» τραπεζών στις καταθέσεις. Συστημικές λέγονται οι μεγάλες τράπεζες που τις εποπτεύει απευθείας η ΕΚΤ. Είναι η Πειραιώς, η Εθνική, η Alpha και η Eurobank.
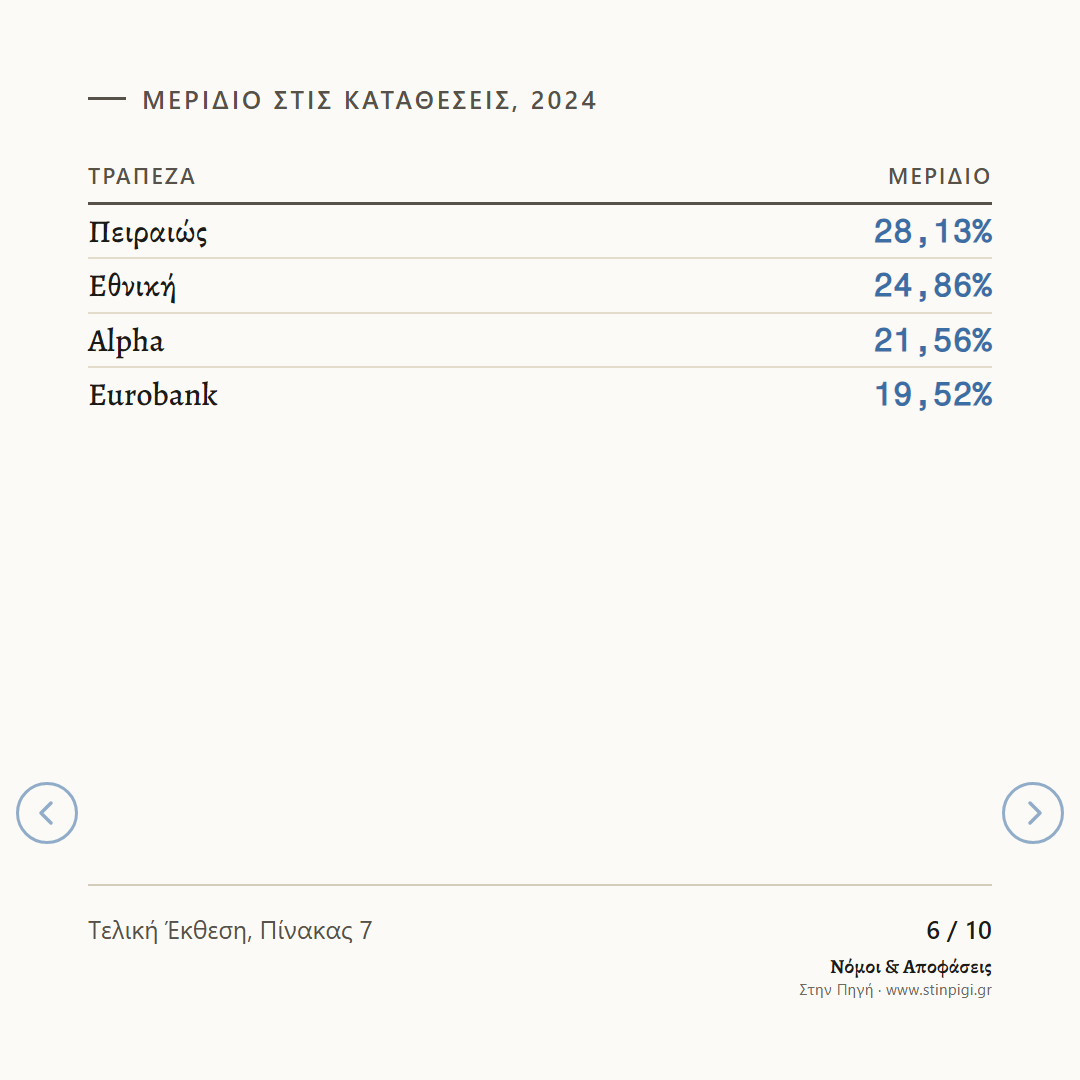
- Πώς μοιράζονται. Πειραιώς 28,13%, Εθνική 24,86%, Alpha 21,56%, Eurobank 19,52%. Οι καταθέσεις όλων των τραπεζών της έκθεσης ήταν 224.123 εκατ. ευρώ.
- Ολιγοπώλιο. Έτσι λέγεται μια αγορά με λίγους πωλητές. Η Επιτροπή χαρακτηρίζει την ελληνική αγορά καταθέσεων «στενό ολιγοπώλιο».
- 0,32%. Το μέσο επιτόκιο των νέων καταθέσεων των νοικοκυριών τον Απρίλιο 2025, με στοιχεία της Τράπεζας της Ελλάδος. Για τις υφιστάμενες καταθέσεις ήταν 0,36%.
Γιατί ασχολήθηκε η Επιτροπή
Η ΕΚΤ ανέβασε το επιτόκιο στο οποίο οι τράπεζες καταθέτουν χρήματα σ’ αυτήν για μία ημέρα. Από τον Ιούλιο 2022 ως τον Σεπτέμβριο 2023 πήγε από το 0% στο 4%. Η έκθεση λέει ότι οι ελληνικές τράπεζες πέρασαν στους καταθέτες ένα μικρό μέρος αυτής της αύξησης.
Η έκθεση παραθέτει μια ανάλυση της S&P: από τον Ιούνιο 2022 ως τον Μάιο 2023 στην Ελλάδα πέρασε μόνο το 10% των αλλαγών των επιτοκίων της ΕΚΤ. Ο μέσος όρος που αναφέρει είναι 20%.
Η διαφορά ανάμεσα στο επιτόκιο των νέων δανείων και των νέων καταθέσεων ήταν 3,72 μονάδες τον Ιανουάριο 2021. Τον Αύγουστο 2023 έφτασε τις 5,89 μονάδες. Τον Απρίλιο 2025 ήταν 4,42 μονάδες.
Τι λένε οι καταθέτες
Η Επιτροπή έκανε έρευνα σε ιδιώτες και επιχειρήσεις. Τα βασικά ευρήματα:
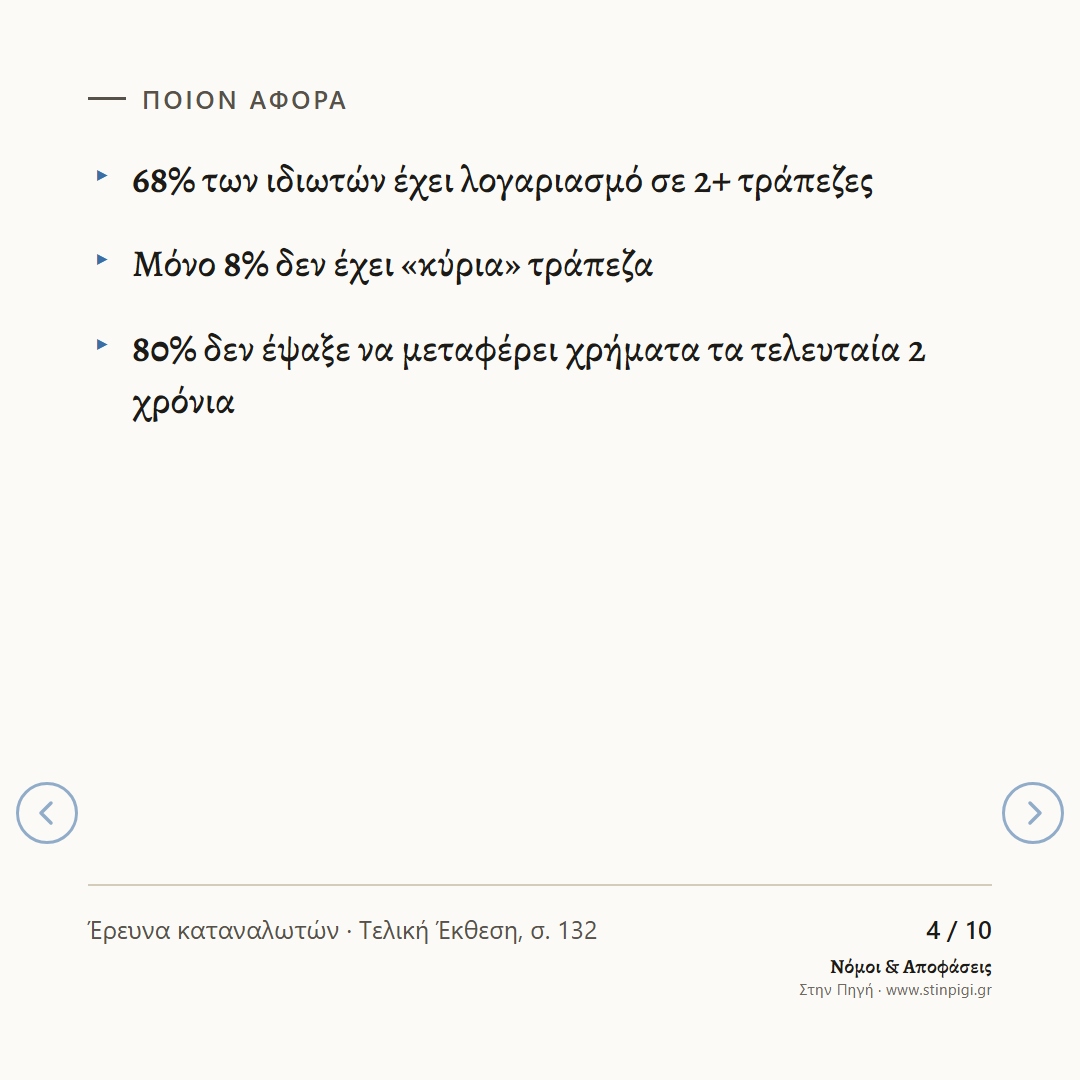
- 68% των ιδιωτών έχουν λογαριασμό σε δύο ή περισσότερες τράπεζες. Σχεδόν όλοι όμως θεωρούν μία τράπεζα «κύρια»: μόνο το 8% δεν το κάνει.
- Το 66% των ιδιωτών άνοιξε τελευταία φορά λογαριασμό σε νέα τράπεζα πάνω από 5 χρόνια πριν.
- Το 80% των ιδιωτών δεν έψαξε πληροφορίες για μεταφορά χρημάτων σε άλλη τράπεζα τα τελευταία δύο χρόνια.
- Πρώτος λόγος που δεν άλλαξαν τράπεζα: η ικανοποίηση με την υπάρχουσα (36%).
- Το καλύτερο επιτόκιο ήταν ο λόγος μόνο για το 12% όσων άνοιξαν νέο λογαριασμό.
Οι 4 προτάσεις
Η Επιτροπή τονίζει ότι η Πολιτεία πρέπει να εξετάσει αν και πώς μπορούν να εφαρμοστούν.
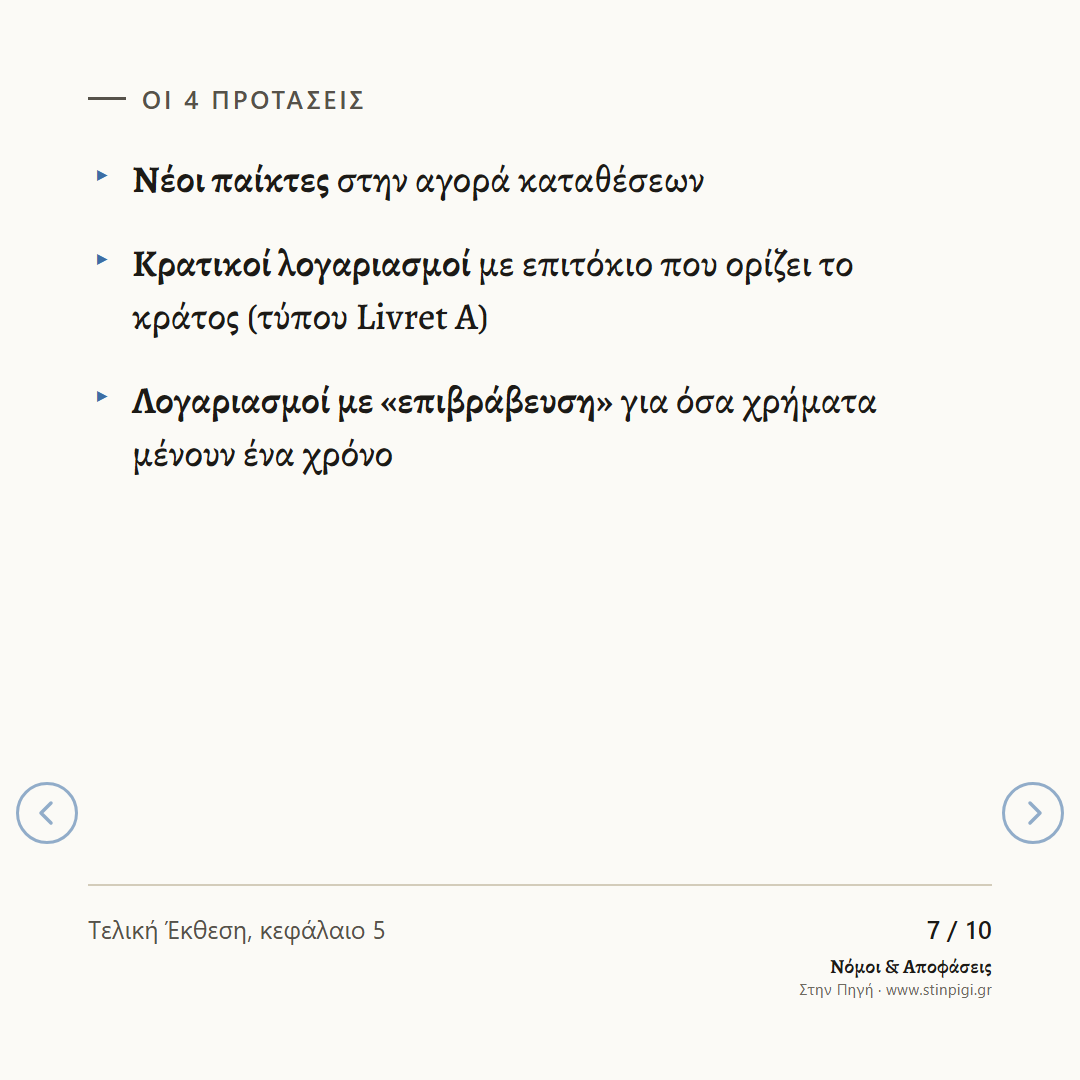
- Νέοι παίκτες. Περισσότεροι ανταγωνιστές στην αγορά θα πίεζαν τις μεγάλες τράπεζες να δίνουν καλύτερα επιτόκια. Η έκθεση αναφέρει ως παραδείγματα την Attica Bank, τη Viva Bank και τις συνεταιριστικές τράπεζες που ζητούν άδεια πανελλήνιας λειτουργίας.
- Κρατικοί λογαριασμοί. Λογαριασμοί ταμιευτηρίου με επιτόκιο που ορίζει το κράτος, όπως το γαλλικό Livret A. Στα ξένα παραδείγματα το ποσό που μπορεί να καταθέσει κανείς έχει όριο, περίπου 20.000 ευρώ.
- Αποταμιευτικά προϊόντα με «επιβράβευση». Λογαριασμοί με δύο επιτόκια, όπως στο Βέλγιο: ένα βασικό και ένα υψηλότερο για τα ποσά που μένουν στον λογαριασμό ένα χρόνο.
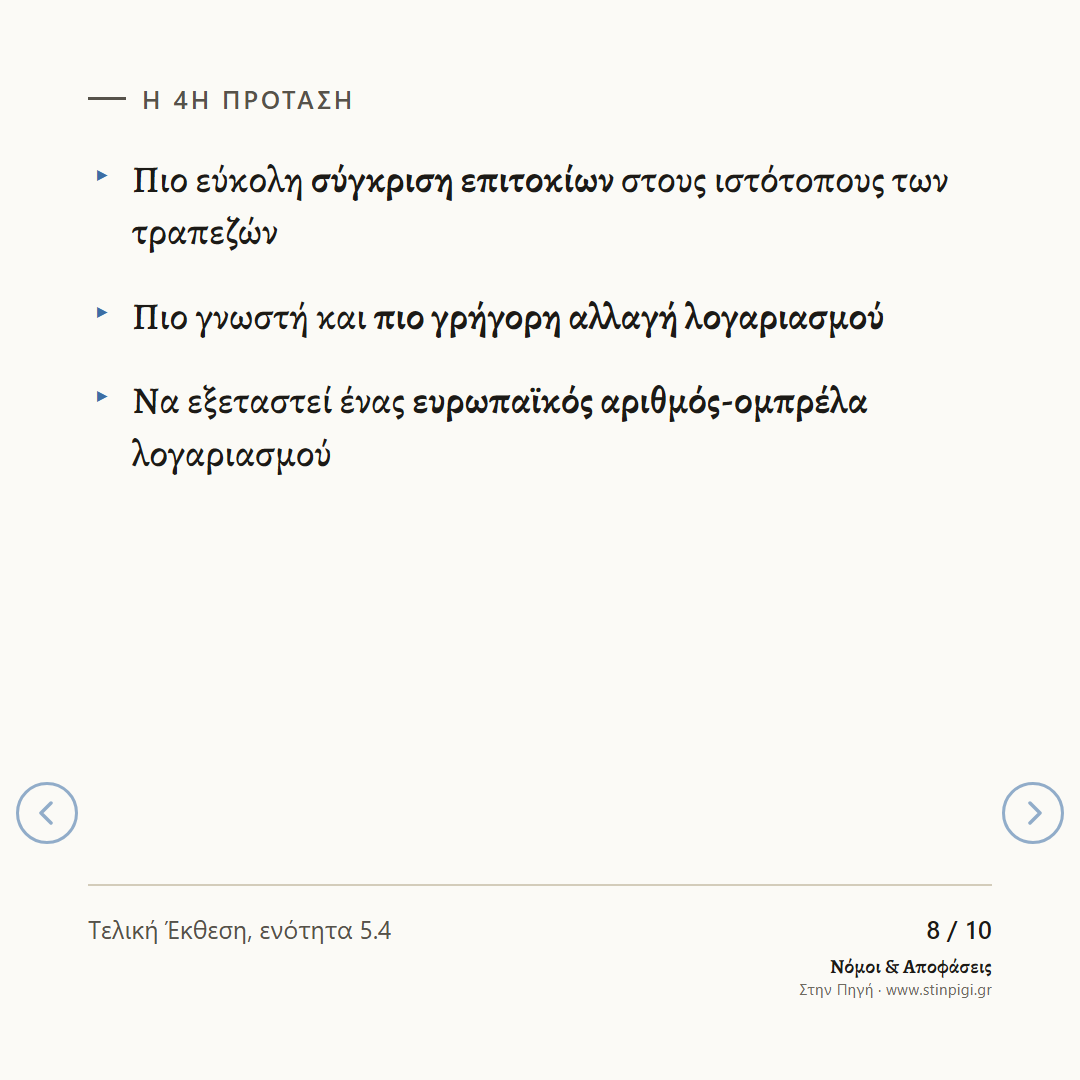
- Ευκολότερη αλλαγή τράπεζας. Οι τράπεζες να δείχνουν στους ιστότοπούς τους πού βρίσκονται τα επιτόκια όλης της αγοράς. Η Τράπεζα της Ελλάδος τα δημοσιεύει από τον Ιανουάριο 2025. Να γίνεται πιο γνωστή και πιο γρήγορη η υπηρεσία αλλαγής λογαριασμού (ο ν. 4465/2017 την προβλέπει για ιδιώτες). Να εξεταστεί και ένας ευρωπαϊκός «αριθμός-ομπρέλα» που θα μεταφέρεται από τράπεζα σε τράπεζα.
Τι δεν ξέρουμε
- Αν θα εφαρμοστεί κάτι. Η Επιτροπή δεν νομοθετεί. Η έκθεση λέει ρητά ότι οι δημοσιονομικές και πρακτικές δυνατότητες των κρατικών λογαριασμών πρέπει να αξιολογηθούν από την Πολιτεία.
- Τα σημερινά επιτόκια. Τα στοιχεία της έκθεσης φτάνουν ως το 2024 και τις αρχές του 2025. Δεν δείχνουν τι ισχύει σήμερα σε κάθε τράπεζα.
Πού το βρίσκω
Τελική Έκθεση, κεφάλαιο 1 (σκοπός της έρευνας) για τα στοιχεία των επιτοκίων· Πίνακας 7 στη σελίδα 117 για τα μερίδια· ενότητα 4.2.2 για την έρευνα καταναλωτών· κεφάλαιο 5 για τις τέσσερις προτάσεις.
Οι πηγές
Όλα προέρχονται από την ίδια την τελική έκθεση της Επιτροπής Ανταγωνισμού και από το δελτίο τύπου της. Το άρθρο γράφτηκε με τη βοήθεια τεχνητής νοημοσύνης· τα νούμερα ελέγχθηκαν έναντι του επίσημου κειμένου. Δεν αποτελεί νομική ή χρηματοοικονομική συμβουλή.