Στο τέλος του 2001 το κόστος μιας διασυνοριακής πληρωμής ήταν, όπως γράφει ο κανονισμός, «γενικά εξαιρετικά υψηλό» σε σχέση με μια πληρωμή στη δική σου χώρα. Ο κανονισμός (ΕΚ) 2560/2001 έβαλε τέλος σε αυτό: ίδια χρέωση για διασυνοριακή και εγχώρια πληρωμή σε ευρώ.
Με μια ματιά
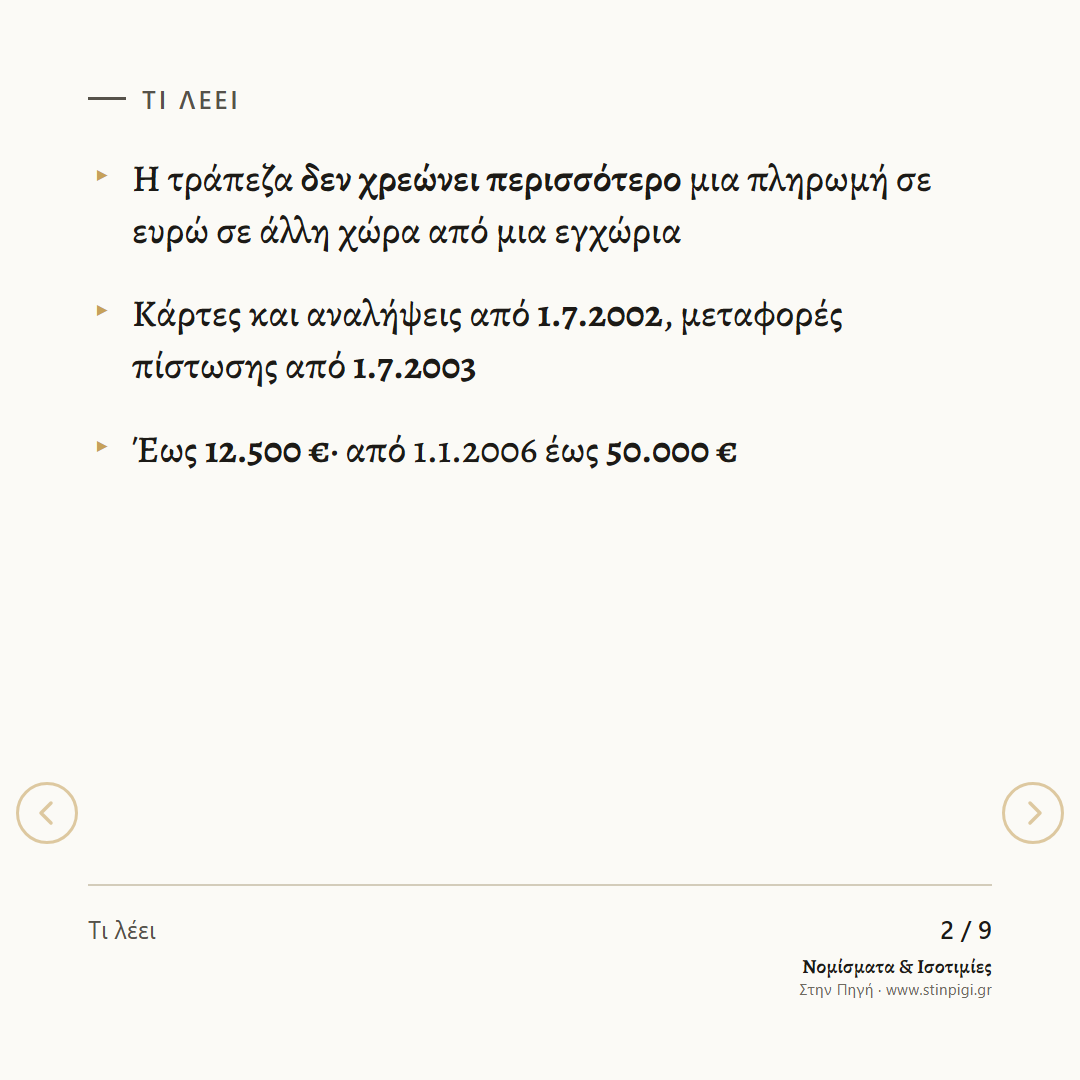
- Τι άλλαξε: η τράπεζα δεν μπορεί να χρεώνει περισσότερο μια πληρωμή σε ευρώ σε άλλη χώρα της ΕΕ από την αντίστοιχη στη δική της χώρα.
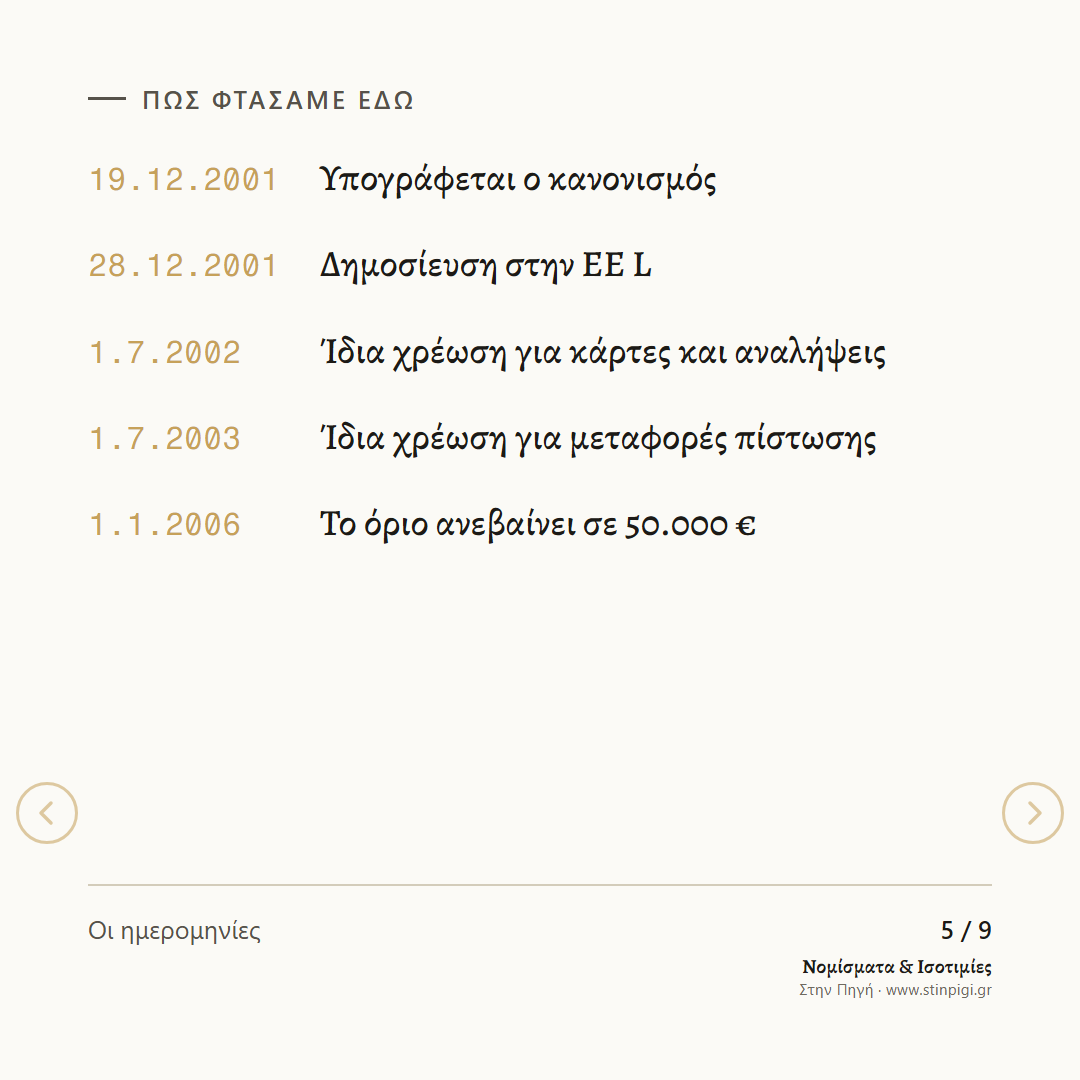
- Πότε: κάρτες και αναλήψεις από 1 Ιουλίου 2002, μεταφορές από λογαριασμό σε λογαριασμό από 1 Ιουλίου 2003.
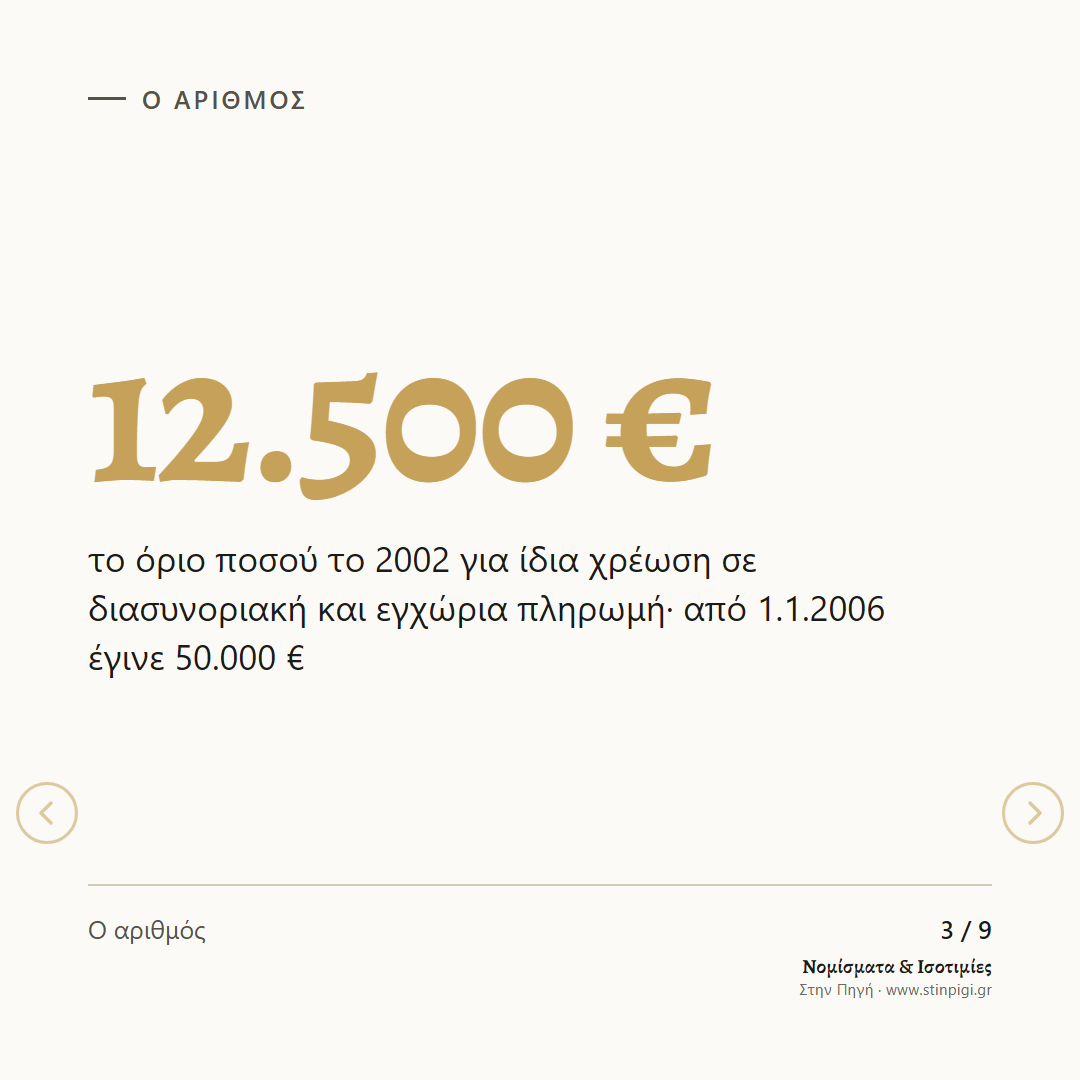
- Μέχρι ποιο ποσό: 12.500 €, και από 1 Ιανουαρίου 2006 50.000 €.
- Πού ισχύει σήμερα: ο κανονισμός καταργήθηκε το 2009, αλλά ο νέος κρατά την ίδια αρχή για ποσά έως 50.000 €.
Γιατί χρειάστηκε
Η Επιτροπή είχε κάνει μια μελέτη, που μοιράστηκε στις 20 Σεπτεμβρίου 2001. Έδειχνε ότι οι καταναλωτές δεν ενημερώνονται σχεδόν καθόλου για το κόστος μιας μεταφοράς χρημάτων σε άλλη χώρα. Έδειχνε και ότι το μέσο κόστος σχεδόν δεν είχε αλλάξει από το 1993. Ο κανονισμός γράφει ότι τα υψηλά κόστη εμποδίζουν τις συναλλαγές στην ενιαία αγορά και πλήττουν την εμπιστοσύνη στο ευρώ.
Τι ορίζει ο κανονισμός
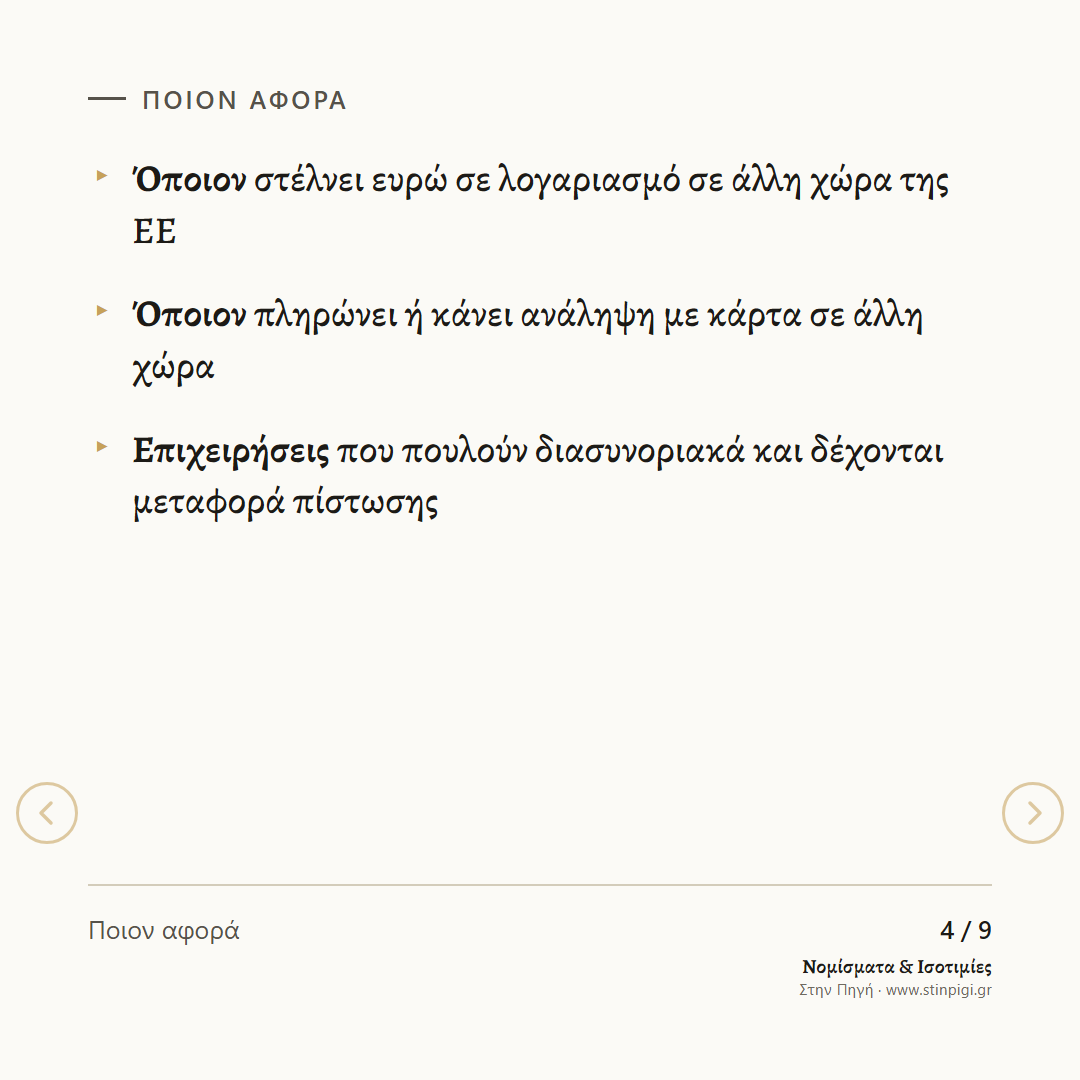
Αφορά πληρωμές σε ευρώ μεταξύ χωρών της ΕΕ, έως 50.000 € (άρθρο 1). Η αρχή της ίδιας χρέωσης (άρθρο 3) ισχύει σε δύο στάδια:
| Τι | Από πότε | Μέχρι ποιο ποσό |
|---|---|---|
| Πληρωμές και αναλήψεις με κάρτα ή άλλο ηλεκτρονικό μέσο | 1 Ιουλίου 2002 | 12.500 € |
| Μεταφορές πίστωσης (από λογαριασμό σε λογαριασμό) | 1 Ιουλίου 2003 το αργότερο | 12.500 € |
| Το όριο ποσού ανεβαίνει | 1 Ιανουαρίου 2006 | 50.000 € |
«Ίδια χρέωση» σημαίνει ότι η τράπεζα δεν μπορεί να βάλει ακριβότερη χρέωση για την πληρωμή σε ευρώ σε άλλη χώρα από αυτή που βάζει για την αντίστοιχη πληρωμή στη χώρα όπου είναι εγκατεστημένη. Οι επιταγές σε χαρτί δεν είχαν ίδια χρέωση, αλλά ίσχυε γι’ αυτές η διαφάνεια του κόστους.
Διαφάνεια: να ξέρεις πόσο κοστίζει
- Πριν πληρώσεις: η τράπεζα πρέπει να σε ενημερώνει γραπτά και κατανοητά για τα έξοδα των διασυνοριακών και των εγχώριων πληρωμών. Κάθε αλλαγή γνωστοποιείται πριν αρχίσει να ισχύει.
- Συνάλλαγμα: αν η τράπεζα χρεώνει για την αλλαγή ξένου νομίσματος σε ευρώ ή αντίστροφα, πρέπει να σε ενημερώνει εκ των προτέρων για κάθε προμήθεια συναλλάγματος.
IBAN και BIC
Για να γίνονται αυτόματα οι μεταφορές, ο κανονισμός ζητά να χρησιμοποιούνται οι κωδικοί IBAN (διεθνής αριθμός τραπεζικού λογαριασμού) και BIC (κωδικός αναγνώρισης τράπεζας):
- Η τράπεζα δίνει στον πελάτη τον IBAN και τον BIC της, αν τους ζητήσει.
- Από 1 Ιουλίου 2003 αναγράφονται στο αντίγραφο κίνησης του λογαριασμού.
- Ο πελάτης δίνει τον IBAN του δικαιούχου και τον BIC της τράπεζάς του, όταν το ζητήσει η τράπεζα. Αν δεν τους δώσει, η τράπεζα μπορεί να βάλει πρόσθετα έξοδα, αφού τον ενημερώσει.
- Όποιος προμηθευτής πουλά διασυνοριακά και δέχεται μεταφορά πίστωσης γνωστοποιεί στους πελάτες του τον IBAN και τον BIC.
Τι ισχύει σήμερα
Ο κανονισμός 2560/2001 καταργήθηκε από 1 Νοεμβρίου 2009 (άρθρο 16 του κανονισμού 924/2009). Ο νέος κανονισμός λέει στο άρθρο 3 ότι οι επιβαρύνσεις για διασυνοριακές πληρωμές έως 50.000 € είναι ίδιες με των αντίστοιχων εθνικών πληρωμών, της ίδιας αξίας και με το ίδιο νόμισμα. Το άρθρο που διαβάζεις περιγράφει το κείμενο του 2001.
Τι δεν ξέρουμε
- Τι ισχύει ακριβώς σήμερα. Διαβάσαμε μόνο δύο άρθρα του 924/2009· δεν εξετάσαμε τα υπόλοιπα άρθρα ούτε μεταγενέστερους κανόνες.
- Πόσο έπεσαν τα έξοδα στην πράξη. Ο κανονισμός δεν δίνει νούμερα για τις χρεώσεις πριν και μετά.
- Ποιες κυρώσεις ίσχυσαν στην Ελλάδα. Το άρθρο 7 ζητά «αποτελεσματικές, αναλογικές και αποτρεπτικές» κυρώσεις, χωρίς ποσά.
Πού το βρίσκω
Κανονισμός (ΕΚ) 2560/2001: άρθρο 1 (πεδίο εφαρμογής), άρθρο 3 (ίδιο κόστος), άρθρο 4 (διαφάνεια), άρθρο 5 (IBAN και BIC), άρθρο 7 (κυρώσεις), άρθρο 9 (έναρξη ισχύος).
Οι πηγές
Όλα προέρχονται από το κείμενο των κανονισμών στο EUR-Lex. Το άρθρο γράφτηκε με τη βοήθεια τεχνητής νοημοσύνης· τα νούμερα και οι ημερομηνίες ελέγχθηκαν έναντι του κειμένου. Δεν αποτελεί νομική ούτε επενδυτική συμβουλή.