Με μια ματιά
- Τι αλλάζει: υπάρχουν δύο ηλεκτρονικές δηλώσεις συμπληρωματικού φόρου για τους ομίλους πολυεθνικών επιχειρήσεων («όμιλοι ΠΕ»): η Δήλωση Εγχώριου Συμπληρωματικού Φόρου (Α 1236) και η Δήλωση βάσει Κ.Σ.Ε. και Κ.Υ.Κ. (Α 1237).
- Πού: στο my AADE, από εξουσιοδοτημένο εκπρόσωπο ή λογιστή με κωδικούς taxisnet.
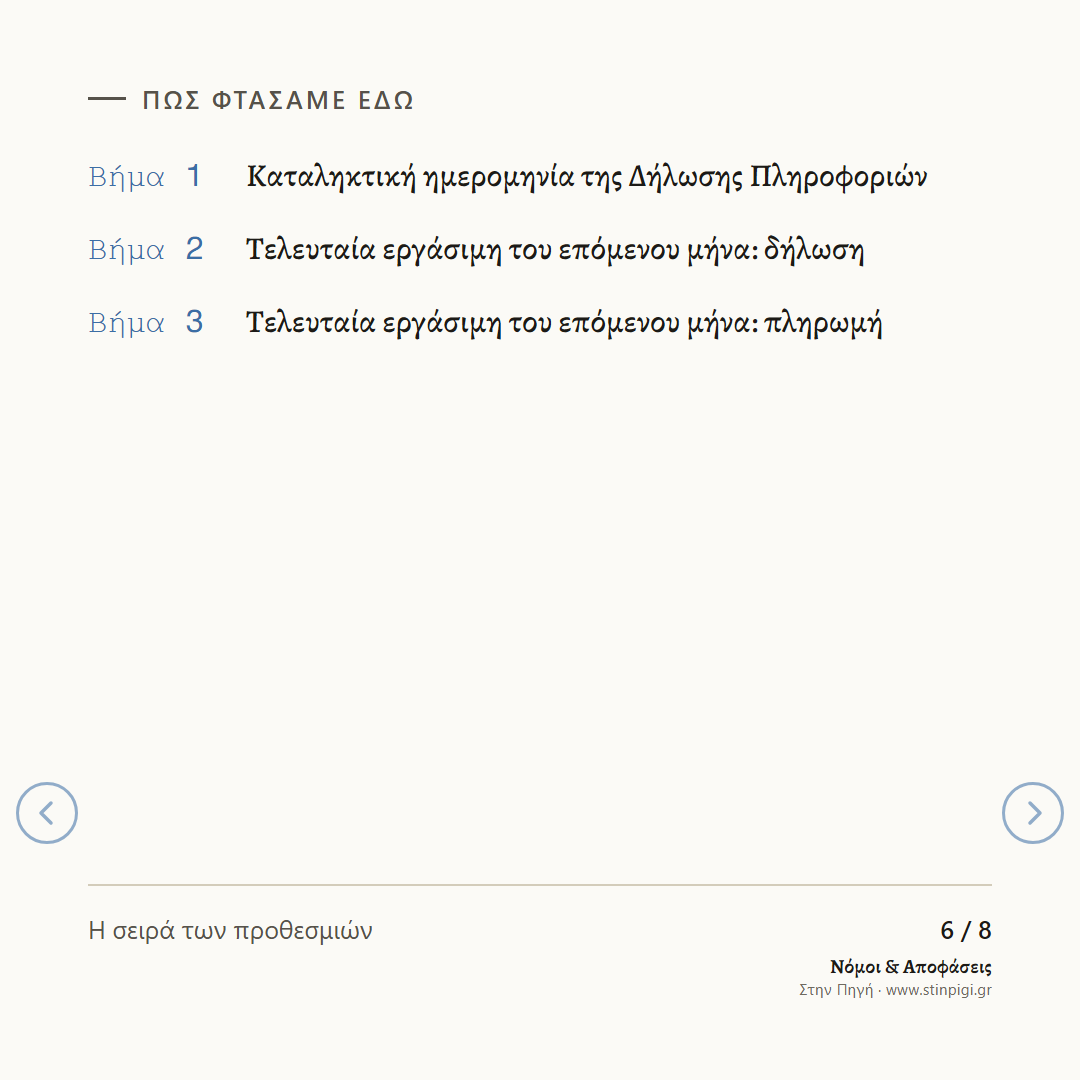
- Πότε: έως την τελευταία εργάσιμη ημέρα του επόμενου μήνα από την καταληκτική ημερομηνία της Δήλωσης Πληροφοριών Συμπληρωματικού Φόρου. Ο φόρος πληρώνεται μία φορά, με την ίδια καταληκτική μέρα.
- Ακόμα και χωρίς φόρο: η δήλωση υποβάλλεται ακόμα κι αν δεν προκύπτει φόρος.
Οι δύο αποφάσεις του Διοικητή της ΑΑΔΕ βγήκαν στο ΦΕΚ τη Δευτέρα 2 Νοεμβρίου 2026. Αφορούν μεγάλους ομίλους, όχι τους περισσότερους πολίτες ή μικρές επιχειρήσεις. Εφαρμόζουν το άρθρο 49 του ν. 5100/2024. Το άρθρο γράφει μόνο όσα λένε οι δύο αποφάσεις.
Παράδειγμα με απλά λόγια
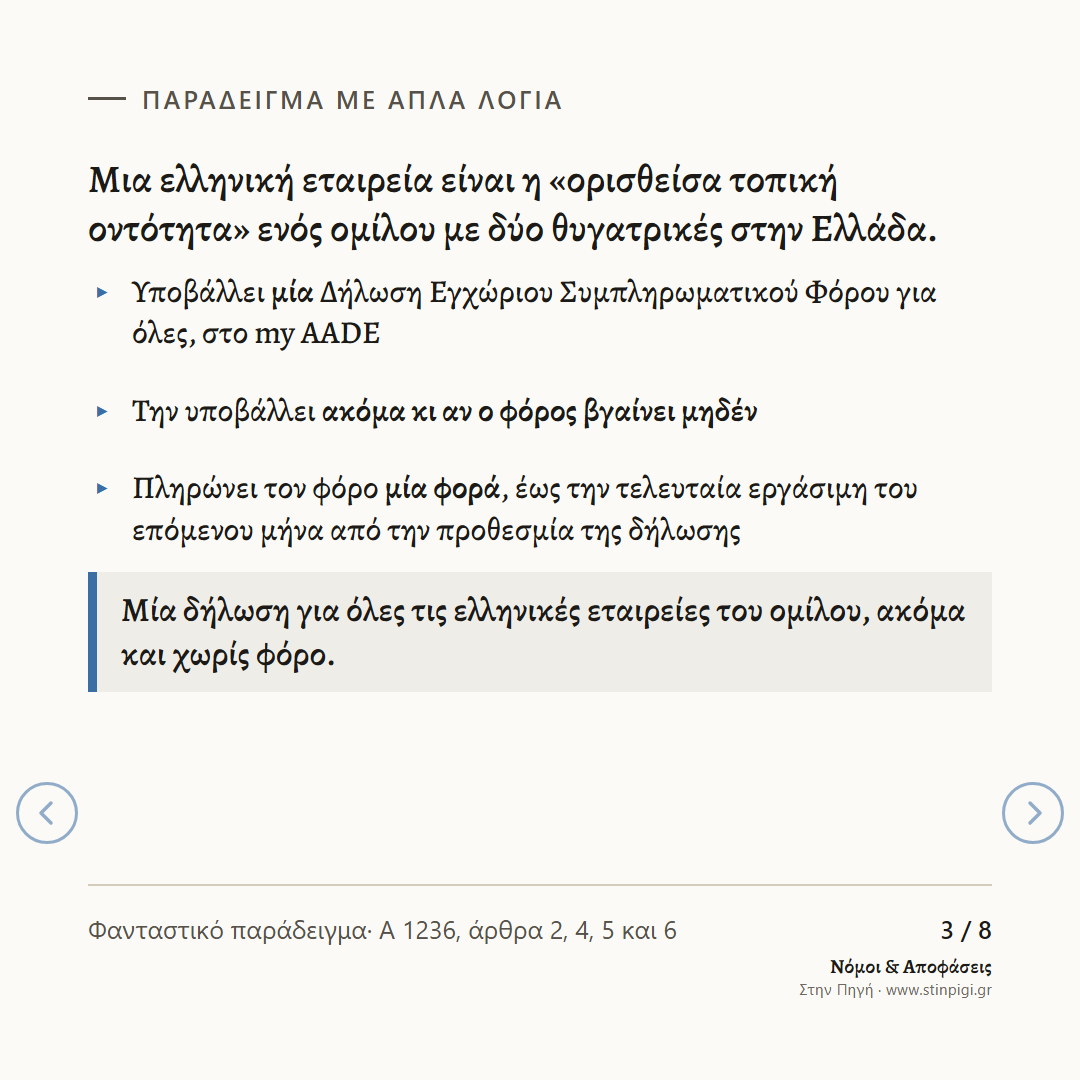
Μια ελληνική εταιρεία είναι η «ορισθείσα τοπική οντότητα» ενός ομίλου με δύο θυγατρικές στην Ελλάδα.
- Υποβάλλει μία Δήλωση Εγχώριου Συμπληρωματικού Φόρου για όλες, στο my AADE
- Την υποβάλλει ακόμα κι αν ο φόρος βγαίνει μηδέν
- Πληρώνει τον φόρο μία φορά, έως την τελευταία εργάσιμη του επόμενου μήνα από την προθεσμία της δήλωσης
Μία δήλωση για όλες τις ελληνικές εταιρείες του ομίλου, ακόμα και χωρίς φόρο.
Φανταστικό παράδειγμα· Α 1236, άρθρα 2, 4, 5 και 6.
Οι δύο δηλώσεις
- Δήλωση Εγχώριου Συμπληρωματικού Φόρου (Α 1236, ΦΕΚ Β΄ 6587). Την υποβάλλουν οι υπόχρεοι των παραγράφων 1, 2, 3, 6, 7 και 8 του άρθρου 12 του ν. 5100/2024. Αν υπάρχουν περισσότερες από μία ελληνικές εταιρείες του ομίλου, τη δήλωση υποβάλλει η «ορισθείσα τοπική οντότητα».
- Δήλωση βάσει Κ.Σ.Ε. και Κ.Υ.Κ. (Α 1237, ΦΕΚ Β΄ 6588). Κ.Σ.Ε. είναι ο κανόνας Συμπερίληψης Εισοδήματος και Κ.Υ.Κ. ο κανόνας Υποφορολογημένων Κερδών. Για τον Κ.Σ.Ε. τη δήλωση υποβάλλει η τελική μητρική οντότητα ή η ορισθείσα υποβάλλουσα οντότητα, αν είναι εγκατεστημένη στην Ελλάδα. Για τον Κ.Υ.Κ. την υποβάλλει η ελληνική συνιστώσα οντότητα ή η ορισθείσα τοπική οντότητα.
Και στις δύο, αν μια οντότητα ανήκει σε περισσότερους από έναν ομίλους ΠΕ, υποβάλλει ξεχωριστή δήλωση για καθέναν.
Πώς και πότε
- Πώς: ηλεκτρονικά, μέσω της πύλης my AADE. Την υποβάλλει εξουσιοδοτημένος εκπρόσωπος της οντότητας ή εξουσιοδοτημένος λογιστής-φοροτεχνικός με κωδικούς taxisnet. Οι διορθωτικές δηλώσεις υποβάλλονται με τον ίδιο τρόπο. Με την υποβολή γίνεται αμέσως προσδιορισμός του φόρου.
- Προθεσμία δήλωσης: την τελευταία εργάσιμη ημέρα του επόμενου μήνα από την καταληκτική ημερομηνία της Δήλωσης Πληροφοριών Συμπληρωματικού Φόρου. Την ημερομηνία εκείνης της δήλωσης τη ρυθμίζει ο ν. 5100/2024 (άρθρο 49 παρ. 2), όχι οι αποφάσεις αυτές.
- Πληρωμή: μία φορά, έως την τελευταία εργάσιμη ημέρα του επόμενου μήνα από την καταληκτική ημερομηνία της δήλωσης.
- Τεχνικό πρόβλημα της ΑΑΔΕ: αν αποδεδειγμένα η Φορολογική Διοίκηση δεν μπορεί να ολοκληρώσει την υποβολή, η δήλωση κατατίθεται σε 7 εργάσιμες μετά τη λήξη της προθεσμίας, χωρίς τις κυρώσεις του άρθρου 53 του Κώδικα Φορολογικής Διαδικασίας (ν. 5104/2024).
Πού καταχωρείται ο φόρος
Η Α 1236 ορίζει το είδος φόρου 1608 και η Α 1237 το 1609, και οι δύο με τον ίδιο αναλυτικό λογαριασμό εσόδου 1150209001.
Τι δεν ξέρουμε
- Ποιοι ακριβώς όμιλοι είναι υπόχρεοι. Το λέει ο ν. 5100/2024· οι δύο αποφάσεις παραπέμπουν σε αυτόν και δεν επαναλαμβάνουν τα κριτήρια.
- Τη συγκεκριμένη ημερομηνία. Εξαρτάται από την καταληκτική ημερομηνία της Δήλωσης Πληροφοριών Συμπληρωματικού Φόρου, που δεν ορίζεται εδώ.
Πού το βρίσκω
Α 1236 (ΦΕΚ Β΄ 6587/2.11.2026): τύπος της δήλωσης 1· υπόχρεοι 2· υπολογισμός 3· χρόνος 4· τρόπος 5· πληρωμή 6· έναρξη ισχύος 7. Α 1237 (ΦΕΚ Β΄ 6588/2.11.2026): τα ίδια άρθρα 1 έως 7. Το πλαίσιο: άρθρα 12 και 49 του ν. 5100/2024.
Οι πηγές
Όλα προέρχονται από τα επίσημα ΦΕΚ των δύο αποφάσεων. Το άρθρο γράφτηκε με τη βοήθεια τεχνητής νοημοσύνης· τα νούμερα ελέγχθηκαν έναντι των επίσημων κειμένων. Δεν αποτελεί φορολογική συμβουλή.