Με μια ματιά
- Τι έγινε: ο νόμος 5354/2026 (ΦΕΚ Α΄ 184/9.11.2026) φέρνει μια νέα διαδικασία διμερούς ρύθμισης οφειλών με τράπεζες και εταιρείες διαχείρισης δανείων.
- Από πότε: η διαδικασία ισχύει τρεις μήνες μετά τη δημοσίευση του νόμου (9.11.2026), όχι αμέσως.
- Οι προθεσμίες: ο δανειστής απαντά σε 3 μήνες από τον πλήρη φάκελο. Όλη η διαδικασία κλείνει σε 6 μήνες το πολύ.
- Η προστασία: όσο τρέχει η διαδικασία, δεν επιτρέπεται εκτέλεση στην κύρια κατοικία σου.
- Πού γίνεται: σε ψηφιακή πλατφόρμα.
Ο νόμος έχει πολλά θέματα. Εδώ γράφουμε μόνο για τη διαδικασία ρύθμισης του χρέους σου με τον δανειστή. Οι ρυθμίσεις του για τα στοιχεία της οφειλής και το ανώτατο όριο τόκων έχουν δικό τους άρθρο.
Πώς δουλεύει, βήμα βήμα
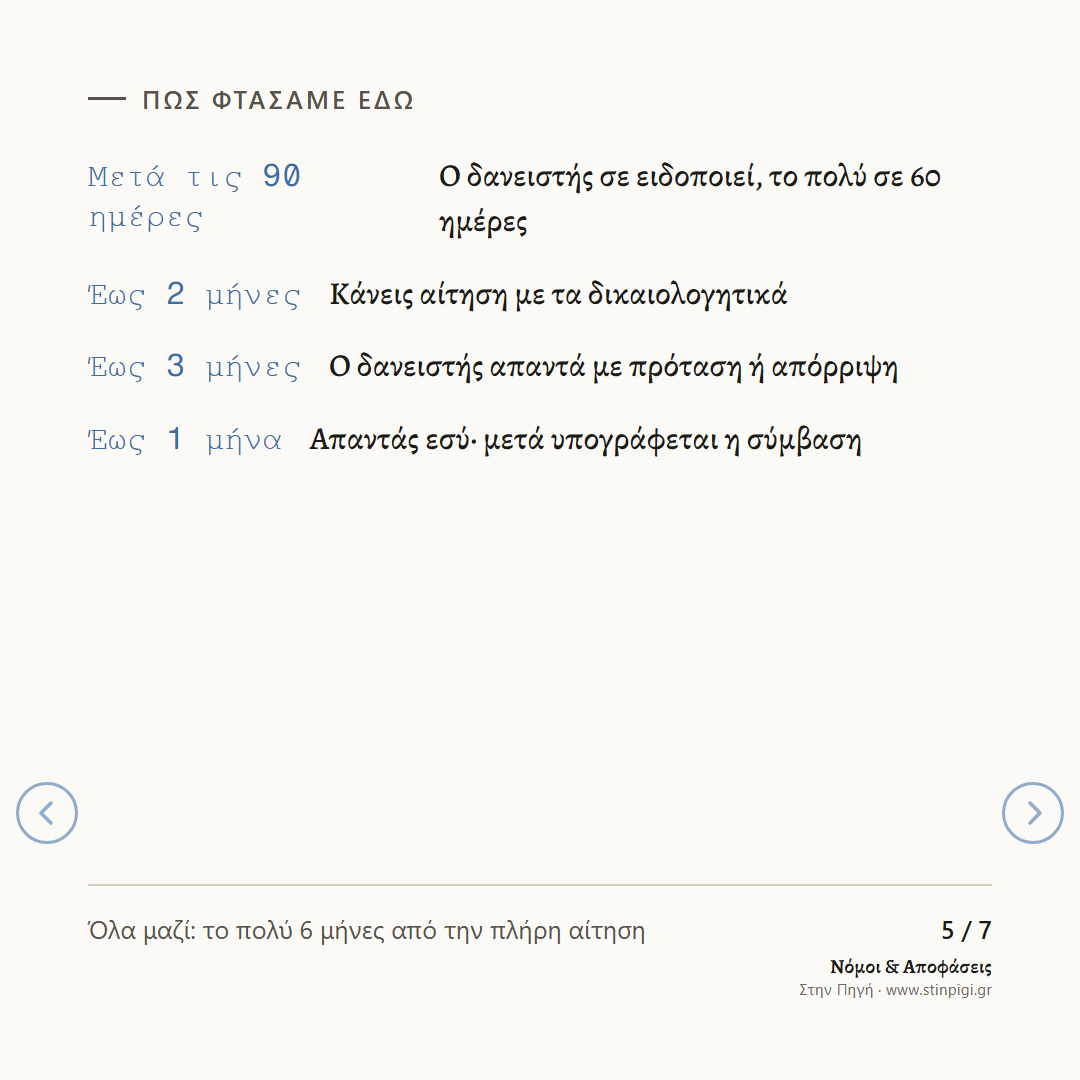
- Ειδοποίηση. Όταν η οφειλή σου καθυστερεί πάνω από 90 ημέρες, ο δανειστής σε ειδοποιεί για τη διαδικασία. Το κάνει όσο πιο γρήγορα μπορεί και το πολύ μέσα σε 60 ημέρες μετά τις 90.
- Αίτηση. Έχεις 2 μήνες από την ειδοποίηση για να κάνεις αίτηση, με τα δικαιολογητικά. Δεν ξαναστέλνεις έγγραφα που έχεις ήδη δώσει, αν δεν έχουν αλλάξει ή λήξει.
- Απάντηση. Ο δανειστής απαντά μέσα σε 3 μήνες από τότε που έχεις υποβάλει πλήρη φάκελο. Ή σου προτείνει ρύθμιση ή απορρίπτει με αιτιολογία. Αν μπορεί, σου δίνει δύο εναλλακτικές.
- Δική σου απάντηση. Έχεις 1 μήνα να δεχθείς, να απορρίψεις ή να στείλεις αιτιολογημένη αντιπρόταση. Αν δεν απαντήσεις, η διαδικασία κλείνει, εκτός αν υπάρχει ανωτέρα βία.
- Σύμβαση. Αν δεχθείς, η σύμβαση υπογράφεται μέσα σε 1 μήνα. Η προθεσμία παρατείνεται μία φορά, για 15 ημέρες, αν συμφωνούν και οι δύο.
Όλη η διαδικασία ολοκληρώνεται το πολύ σε 6 μήνες από την πλήρη αίτηση.
Τι πρέπει να ξέρεις για την πρόταση
- Πρέπει να είναι κατάλληλη και βιώσιμη, με βάση το πόσα μπορείς να πληρώσεις και την περιουσία σου. Ο δανειστής λαμβάνει υπόψη τις εύλογες δαπάνες διαβίωσης.
- Μπορεί να ζητά προκαταβολή έως 15% του κεφαλαίου, όπως θα είναι μετά τη ρύθμιση. Ο δανειστής μπορεί να τη μειώσει ή να μην τη ζητήσει, αν συνεκτιμήσει ιδιαίτερη οικονομική δυσχέρεια, κοινωνικά κριτήρια ή ειδικά προβλήματα υγείας.
- Αν δεν βρεθεί συνηθισμένη ρύθμιση, ο δανειστής και εσύ μπορείτε να συμφωνήσετε σε οριστική διευθέτηση. Εκεί μπορεί να αλλάξει η κυριότητα της εξασφάλισης ή άλλων περιουσιακών στοιχείων, μόνο με τη συναίνεσή σου.
- Η διαδικασία είναι δωρεάν για εσένα. Ισχύει και για τον εγγυητή.
- Την αίτηση τη βάζεις μία φορά για τα ίδια δάνεια. Ο δανειστής μπορεί να επαναλάβει τη διαδικασία περισσότερες φορές.
Τι γίνεται με πλειστηριασμούς και κατασχέσεις
Από την πλήρη αίτηση μέχρι το τέλος της διαδικασίας, ο δανειστής δεν επιτρέπεται να:
- προχωρά σε εκτέλεση στην κύρια κατοικία σου,
- παίρνει ασφαλιστικά μέτρα πάνω της,
- εγγράφει υποθήκη ή να μετατρέπει προσημείωση υποθήκης σε υποθήκη.
Δεν εμποδίζεται να δηλώσει την απαίτησή του σε πλειστηριασμό που επισπεύδει κάποιος τρίτος. Δεν χάνει ούτε τις υποθήκες που ήδη έχει.
Η διαδικασία καλύπτει οφειλές σε οποιοδήποτε στάδιο εκτέλεσης, αρκεί να μην έχει γίνει ήδη πλειστηριασμός με κατακύρωση. Αν έχει γίνει και έμεινε υπόλοιπο, η διαδικασία γίνεται μόνο για το υπόλοιπο. Αίτηση που κάνεις μέσα σε 3 μήνες από ημερομηνία προγραμματισμένου πλειστηριασμού δεν τον σταματά.
Αν δεν τηρήσεις τη ρύθμιση, ο δανειστής μπορεί να καταγγείλει τη σύμβαση όταν το ποσό σε καθυστέρηση ξεπεράσει την αξία 3 δόσεων. Τότε οι απαιτήσεις επανέρχονται στο ύψος που είχαν πριν από τη ρύθμιση, μείον όσα έχεις πληρώσει.
Αν ο δανειστής καθυστερήσει
Όταν περάσουν οι 3 μήνες και η καθυστέρηση οφείλεται μόνο στον δανειστή, σταματά η κεφαλαιοποίηση των τόκων και ο εκτοκισμός μέχρι να σου κοινοποιήσει την απάντησή του. Η προθεσμία των 3 μηνών παγώνει μόνο μία φορά: αν μέσα σε 30 ημέρες από το αίτημά σου ο δανειστής ζητήσει γραπτά και αιτιολογημένα συγκεκριμένα δικαιολογητικά που λείπουν.
Ποιους αφορά
Η διαδικασία ισχύει για τράπεζες και άλλα ιδρύματα που εποπτεύει η Τράπεζα της Ελλάδος και παρέχουν ή διαχειρίζονται δάνεια και πιστώσεις. Δεν αφορά:
- οφειλές μεσαίων και μεγάλων νομικών προσώπων,
- οφειλές για τις οποίες έχει ήδη τηρηθεί η πρόταση ρύθμισης πριν από πλειστηριασμό,
- κοινοπρακτικά δάνεια.
Ισχύει ανεξάρτητα από το αν μπορείς να μπεις στον εξωδικαστικό μηχανισμό. Αν κάνεις αίτηση και σε αυτόν, οι προθεσμίες της διαδικασίας παγώνουν μέχρι να τελειώσει ο εξωδικαστικός. Αν αποτύχει, η διαδικασία συνεχίζεται από εκεί που σταμάτησε, με αίτηση δική σου ή του δανειστή μέσα σε 30 ημέρες.
Η Τράπεζα της Ελλάδος ελέγχει αν οι δανειστές τηρούν τις προθεσμίες και τις υποχρεώσεις τους. Δεν λύνει τις διαφορές ανάμεσα σε εσένα και τον δανειστή.
Τι δεν ξέρουμε
- Ποια δικαιολογητικά ζητούνται. Θα οριστούν με απόφαση της Τράπεζας της Ελλάδος.
Τι ισχύει για όσους είναι ήδη σε καθυστέρηση
Για οφειλές που κατά την έναρξη ισχύος έχουν καταγγελθεί ή καθυστερούν πάνω από 30 ημέρες και δεν έχουν ενεργή ρύθμιση, ο δανειστής στέλνει την ειδοποίηση μέσα σε 3 μήνες από την έναρξη ισχύος (άρθρο 40).
Πού το βρίσκω
Νόμος 5354/2026, ΦΕΚ Α΄ 184/9.11.2026, Κεφάλαιο Γ΄ του Μέρους Α΄: άρθρα 18 έως 34 (η διαδικασία στα άρθρα 63Α έως 63ΙΣΤ του ν. 5072/2023 όπως προστίθενται), άρθρο 17 για την πρόταση ρύθμισης πριν τον πλειστηριασμό, άρθρο 40 για τις μεταβατικές διατάξεις και άρθρο 392 για την έναρξη ισχύος.
Οι πηγές
Όλα προέρχονται από το ΦΕΚ του νόμου 5354/2026. Το άρθρο γράφτηκε με τη βοήθεια τεχνητής νοημοσύνης· τα νούμερα και οι ημερομηνίες ελέγχθηκαν έναντι του επίσημου κειμένου. Δεν αποτελεί νομική συμβουλή.