Με μια ματιά
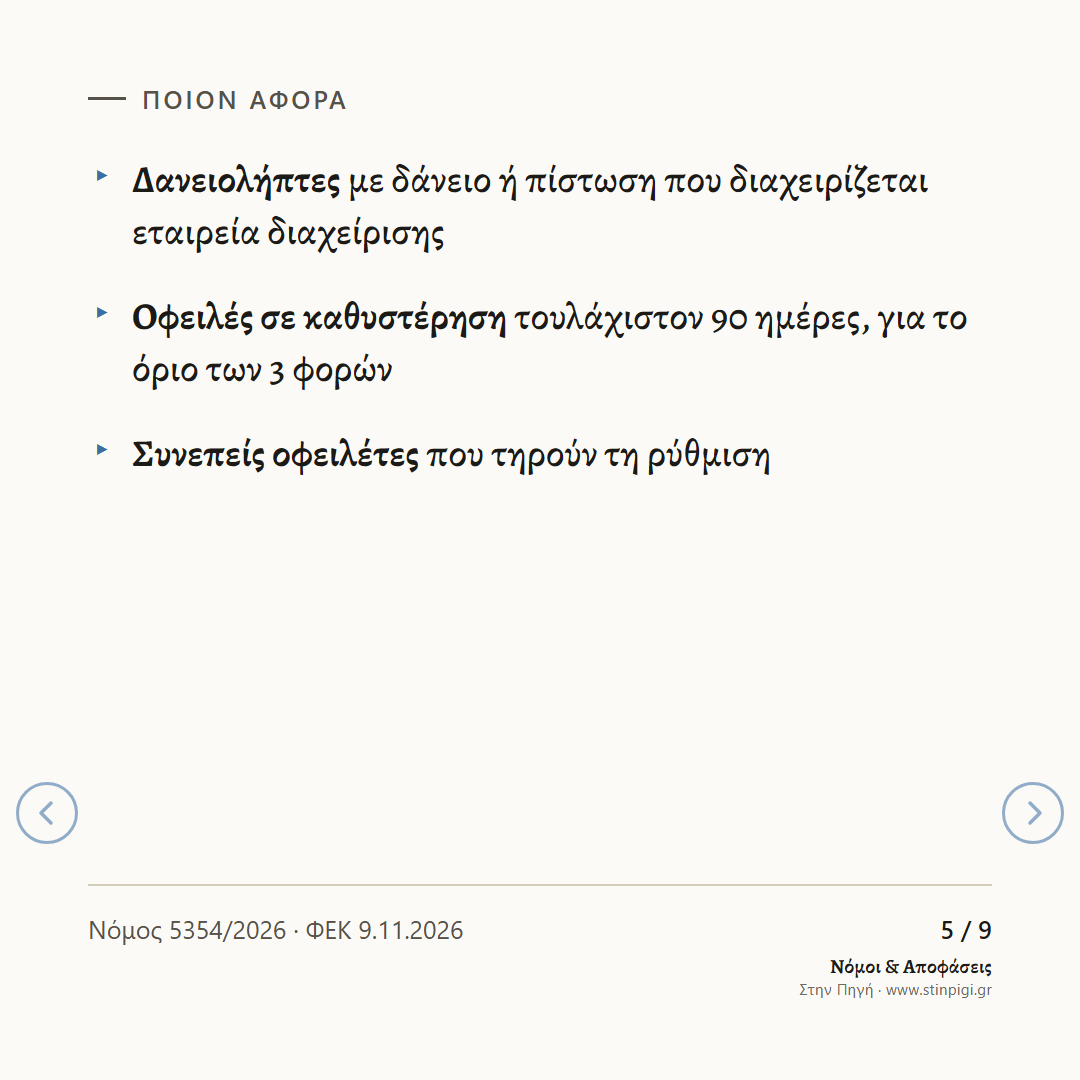
- Τι έγινε: ο νόμος 5354/2026 (ΦΕΚ Α΄ 184/9.11.2026) δίνει νέα δικαιώματα σε όσους έχουν δάνειο ή πίστωση που διαχειρίζεται εταιρεία διαχείρισης.
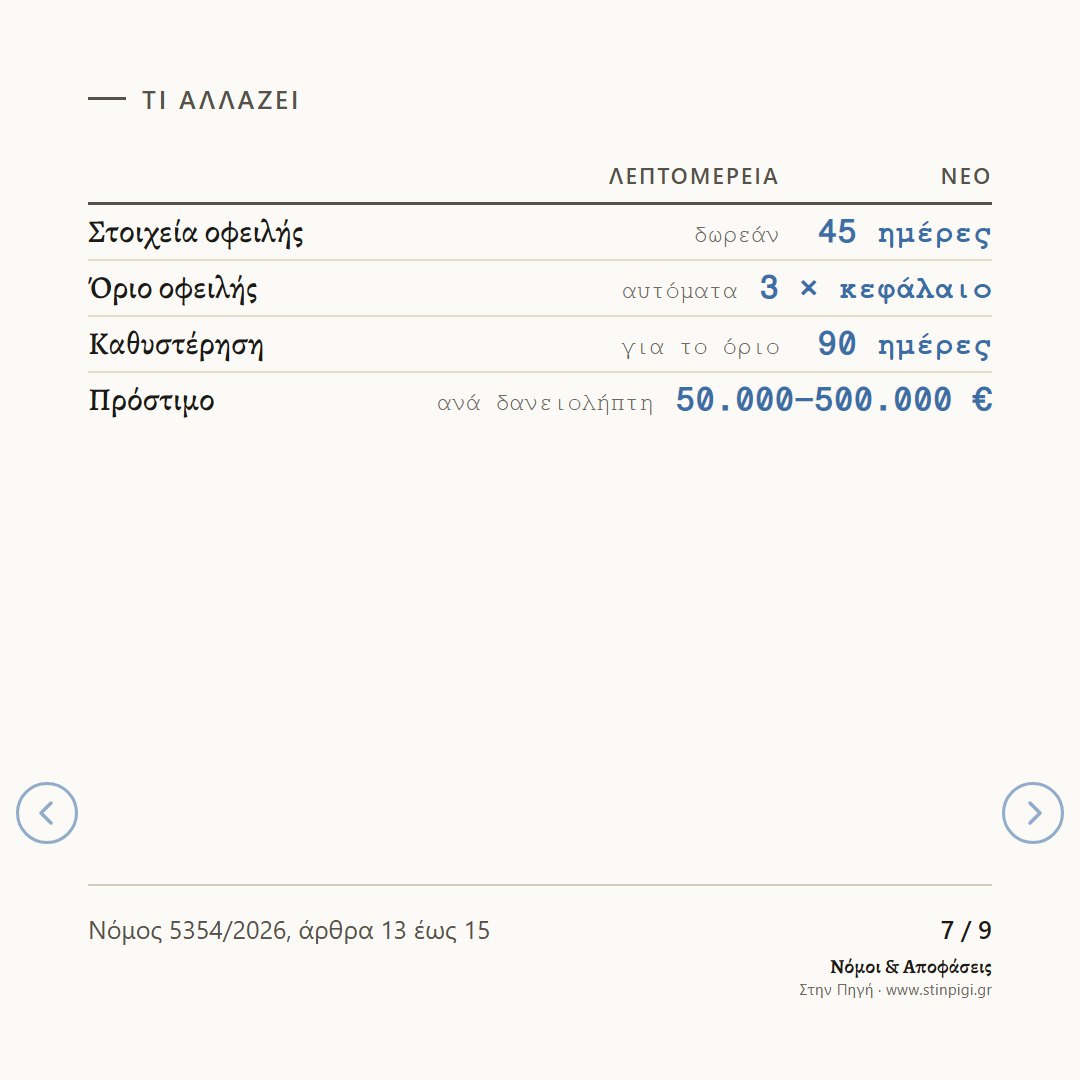
- Τα στοιχεία: η εταιρεία πρέπει να σου δώσει δωρεάν τα στοιχεία της οφειλής σε 45 ημέρες. Αλλιώς σταματούν οι τόκοι μέχρι να τα δώσει.
- Το όριο: η ληξιπρόθεσμη οφειλή δεν μπορεί να ξεπερνά το τριπλάσιο του κεφαλαίου που πήρες.
- Η προστασία: κατάσχεση ή πλειστηριασμός σε όποιον τηρεί τη ρύθμισή του απαγορεύεται, με πρόστιμο 50.000 έως 500.000 ευρώ ανά δανειολήπτη.
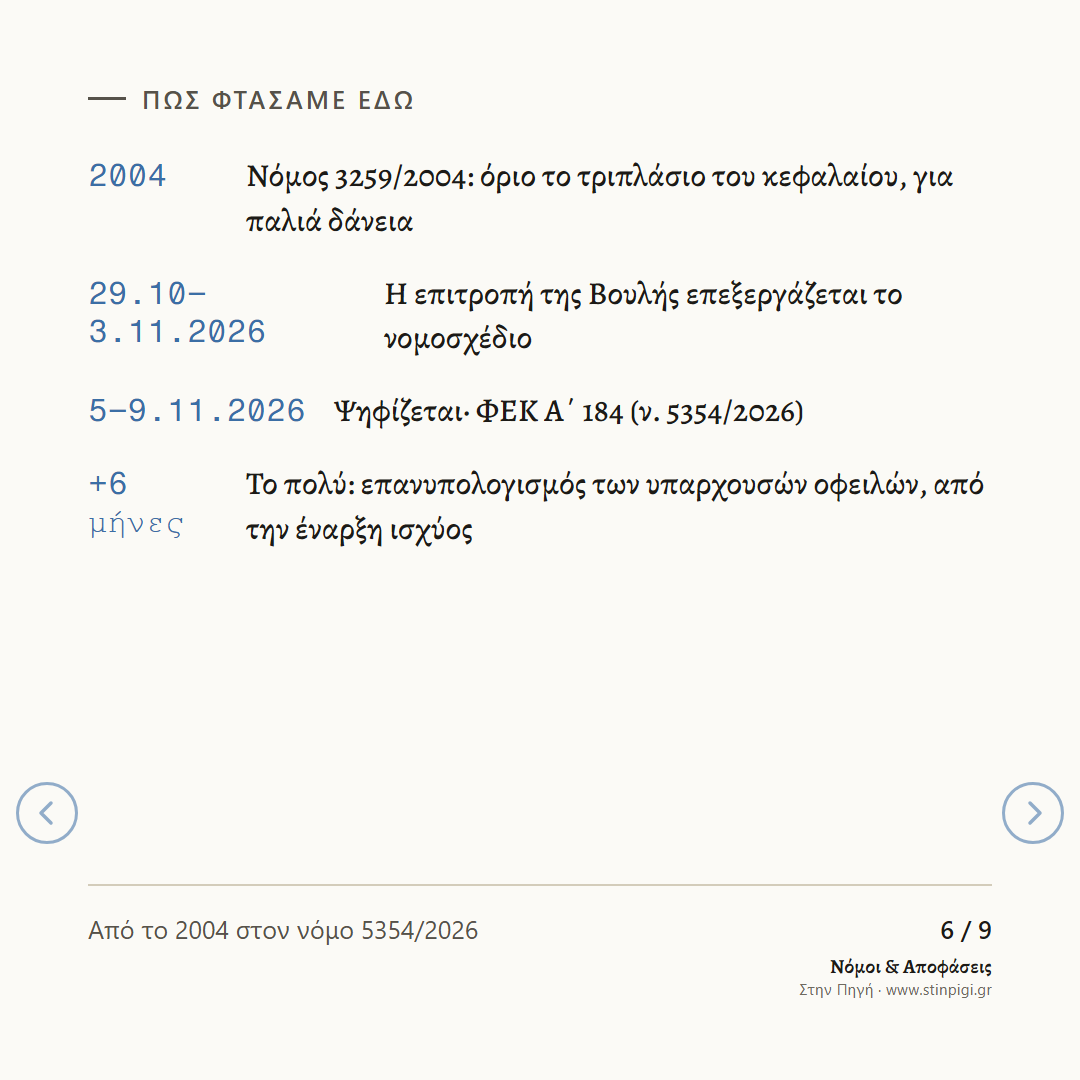
Ο νόμος ψηφίστηκε στις 5 Νοεμβρίου 2026 και δημοσιεύθηκε στις 9 Νοεμβρίου. Έχει πολλά θέματα· εδώ γράφουμε μόνο όσα αφορούν όσους χρωστούν (άρθρα 12 έως 15). Το είχαμε γράψει από το κείμενο της Βουλής· εδώ το ελέγξαμε στο ΦΕΚ. Οι «διαχειριστές πιστώσεων» είναι όπως τους ορίζει ο νόμος 5072/2023: οι εταιρείες που διαχειρίζονται δάνεια. Οι διατάξεις αυτές ισχύουν από τη δημοσίευση του νόμου, δηλαδή από τις 9.11.2026.
Παράδειγμα με απλά λόγια
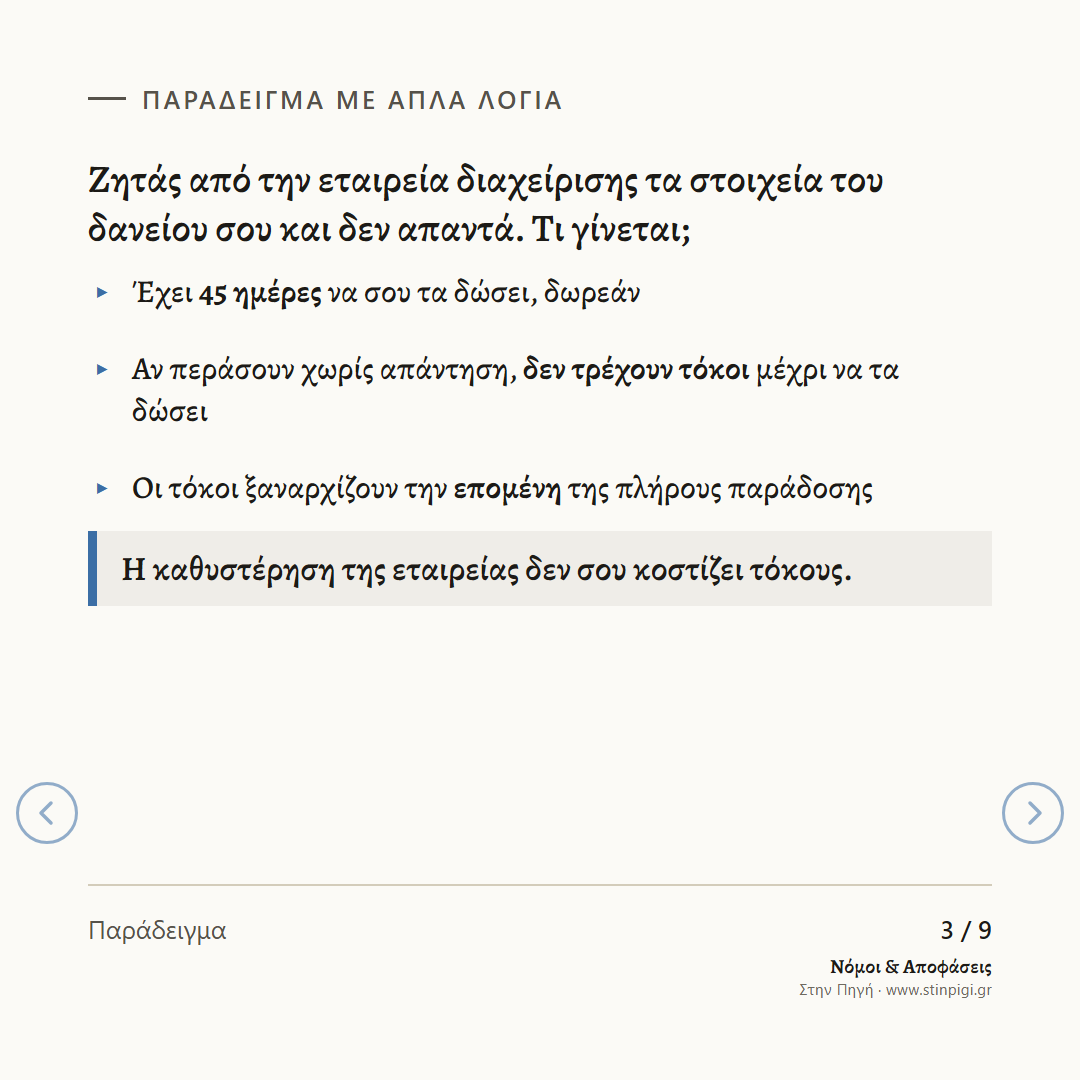
Ζητάς από την εταιρεία διαχείρισης τα στοιχεία του δανείου σου και δεν απαντά. Τι γίνεται;
- Έχει 45 ημέρες να σου τα δώσει, δωρεάν
- Αν περάσουν χωρίς απάντηση, δεν τρέχουν τόκοι μέχρι να τα δώσει
- Οι τόκοι ξαναρχίζουν την επομένη της πλήρους παράδοσης
Η καθυστέρηση της εταιρείας δεν σου κοστίζει τόκους.
Τι αλλάζει
- Στοιχεία της οφειλής σε 45 ημέρες. Ο δανειολήπτης, φυσικό ή νομικό πρόσωπο, ή ο εκπρόσωπός του, ζητά τα στοιχεία. Η εταιρεία τα δίνει δωρεάν, σε έντυπη ή ηλεκτρονική μορφή: τις συμβάσεις και τις αλλαγές τους, το ιστορικό των πληρωμών, πώς υπολογίζεται το επιτόκιο και αναλυτική κατάσταση με το κεφάλαιο, τους τόκους, τις προμήθειες και τα έξοδα. Ο δανειολήπτης δηλώνει ταχυδρομική και ηλεκτρονική διεύθυνση.
- Αν δεν τα δώσουν. Όταν περάσουν οι 45 ημέρες χωρίς να δοθούν πλήρη στοιχεία, η απαίτηση δεν παράγει τόκους, ούτε συμβατικούς ούτε υπερημερίας, μέχρι να δοθούν. Οι τόκοι ξαναρχίζουν την επομένη. Δεν μπορείς να ζητήσεις ξανά τα ίδια στοιχεία πριν περάσουν 6 μήνες.
- Όριο στην οφειλή. Η συνολική ληξιπρόθεσμη οφειλή από κάθε δάνειο ή πίστωση δεν μπορεί να ξεπερνά το τριπλάσιο του κεφαλαίου που πήρε ο δανειολήπτης. Το όριο αυτό υπάρχει ήδη στον νόμο 3259/2004 για παλιά δάνεια. Το νομοσχέδιο το επεκτείνει σε όλα τα δάνεια και τις πιστώσεις. Όπου άλλες διατάξεις βάζουν χαμηλότερο όριο, π.χ. για οφειλές αγροτών, ισχύει το χαμηλότερο.
- Αυτόματα, χωρίς αίτηση. Οι τράπεζες, οι εταιρείες διαχείρισης και όσοι αγόρασαν το δάνειο πρέπει να κάνουν τον επανυπολογισμό μόνοι τους. Για τις υπάρχουσες οφειλές, μέσα σε 6 μήνες από την έναρξη ισχύος.
- Ποιες οφειλές. Όσες είναι σε καθυστέρηση τουλάχιστον 90 ημέρες όταν ισχύσει ο νόμος, και όσες φτάσουν εκεί αργότερα.
- Τι μετράει στον υπολογισμό. Το κεφάλαιο που πήρες και όσα έχεις πληρώσει οποτεδήποτε. Όσα έχεις ήδη πληρώσει δεν επιστρέφονται. Αν δεν υπάρχουν στοιχεία για το κεφάλαιο, μετράει το κεφάλαιο της οφειλής, χωρίς τόκους, όπως ήταν όταν καταγγέλθηκε το δάνειο ή όταν πέρασαν 90 ημέρες καθυστέρηση.
- Αν έχει ξεκινήσει εκτέλεση. Συνεχίζεται μόνο μέχρι το ποσό που προκύπτει μετά τον επανυπολογισμό. Αν υπάρχει διαταγή πληρωμής ή απόφαση, το υπόλοιπο περιορίζεται αυτόματα.
- Οι τόκοι μετά. Αφού γίνει ο επανυπολογισμός, ο εκτοκισμός παύει. Ξαναρχίζει μόνο όταν επιδικαστεί η απαίτηση, δηλαδή με διαταγή πληρωμής ή αγωγή.
Προστασία όσων τηρούν τη ρύθμιση
Όσο ισχύει ρύθμιση και ο οφειλέτης τηρεί τους όρους της, ή αν δεν πληρώνει δόση μόνο επειδή ο πιστωτής δεν του έδωσε τα στοιχεία που χρειάζεται, απαγορεύονται:
- η καταγγελία της ρύθμισης ή της σύμβασης,
- η έκδοση ή εκτέλεση διαταγής πληρωμής,
- η κατάσχεση ή άλλο μέτρο αναγκαστικής εκτέλεσης,
- η επίσπευση ή συνέχιση πλειστηριασμού,
- κάθε άλλη ενέργεια είσπραξης που παραβιάζει τη ρύθμιση.
Αν παραβιαστεί η απαγόρευση:
- οι πράξεις είναι άκυρες. Πλειστηριασμός που έχει ήδη επισπευσθεί αναστέλλεται. Πλειστηριασμός που έγινε παρά την απαγόρευση ακυρώνεται μόνο με δικαστική απόφαση, μετά από ανακοπή,
- ο πιστωτής πιστώνει στον οφειλέτη ποσό ίσο με 5 μηνιαίες δόσεις, που συμψηφίζεται με τις 5 τελευταίες δόσεις, και παρατείνει τη ρύθμιση κατά 5 δόσεις χωρίς τόκους,
- επιβάλλεται πρόστιμο 50.000 έως 500.000 ευρώ ανά δανειολήπτη από τη Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους. Αν υπάρξει δεύτερη παράβαση μέσα σε 3 χρόνια, το πρόστιμο είναι τουλάχιστον διπλάσιο,
- σε τρίτη παράβαση μέσα στην ίδια τριετία, η Τράπεζα της Ελλάδος μπορεί να σταματήσει για 1 έως 12 μήνες την ανάληψη νέων υποθέσεων, να ζητήσει σχέδιο συμμόρφωσης ή να δημοσιεύσει την απόφαση.
Τα 5 μηνιαία ποσά είναι το ελάχιστο. Ο οφειλέτης μπορεί να ζητήσει δικαστικά και περισσότερα.
Τι δεν ξέρουμε
- Πόσες οφειλές θα μειωθούν και πόσο. Δεν βρήκαμε αριθμούς στα έγγραφα που διαβάσαμε.
- Πώς ακριβώς μετράνε οι καταβολές. Ο νόμος λέει ότι λαμβάνονται υπόψη, χωρίς παράδειγμα με νούμερα.
Πού το βρίσκω
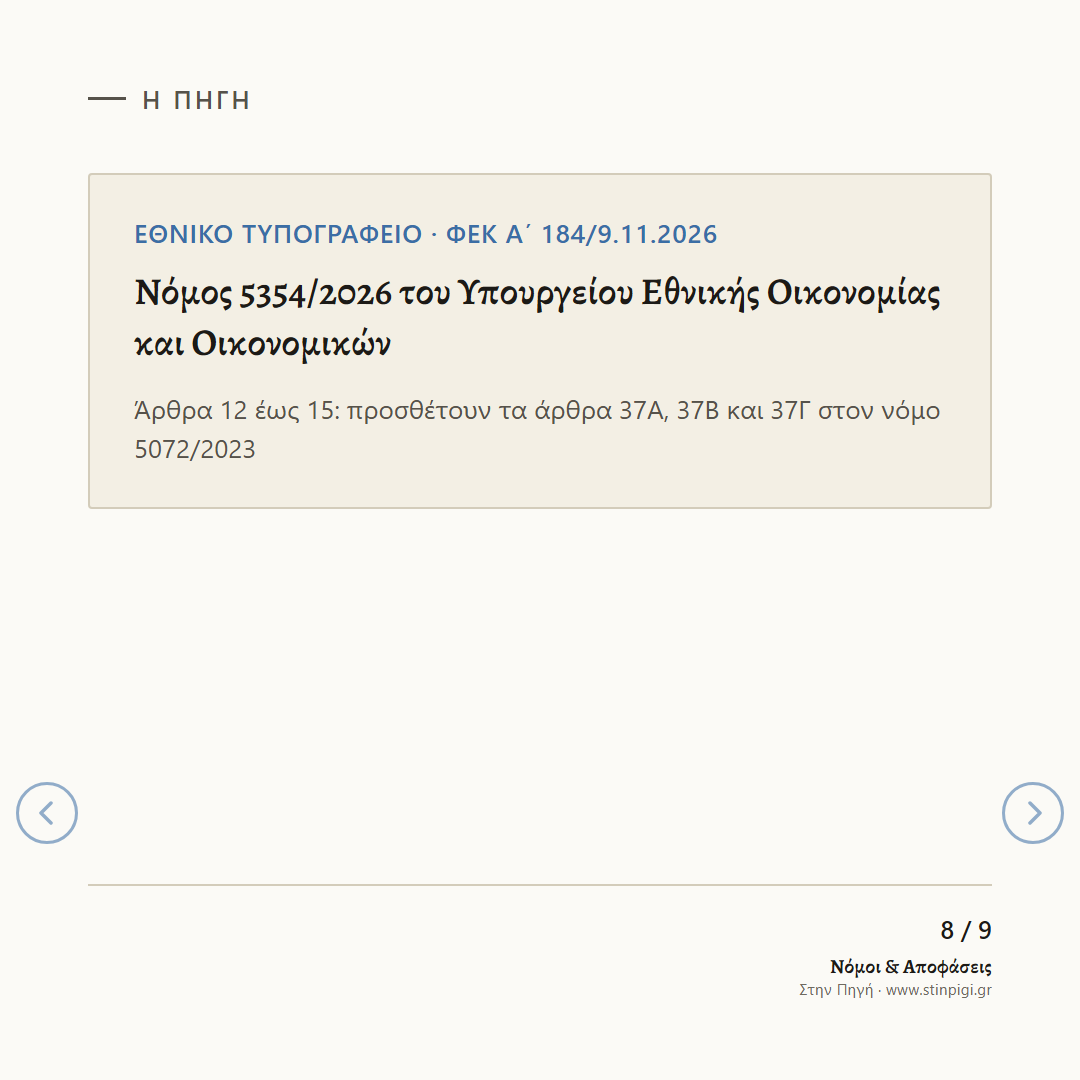
Νόμος 5354/2026, ΦΕΚ Α΄ 184/9.11.2026, Μέρος Α΄, Κεφάλαιο Β΄: άρθρο 13 (στοιχεία σε 45 ημέρες), άρθρο 14 (όριο στους τόκους), άρθρο 15 (προστασία όσων τηρούν τη ρύθμιση) και άρθρο 392 (έναρξη ισχύος). Οι διατάξεις προστίθενται στον νόμο 5072/2023 ως άρθρα 37Α, 37Β και 37Γ. Το όριο του τριπλάσιου προέρχεται από το άρθρο 39 του νόμου 3259/2004 (ΦΕΚ Α΄ 149/4.8.2004).
Οι πηγές
Όλα προέρχονται από το ΦΕΚ του νόμου 5354/2026, τα επίσημα έγγραφα της Βουλής και το ΦΕΚ του νόμου του 2004. Το άρθρο γράφτηκε με τη βοήθεια τεχνητής νοημοσύνης· τα νούμερα και οι ημερομηνίες ελέγχθηκαν έναντι των κειμένων. Οι ερμηνείες είναι δικές μας. Δεν αποτελεί νομική συμβουλή.