Με μια ματιά
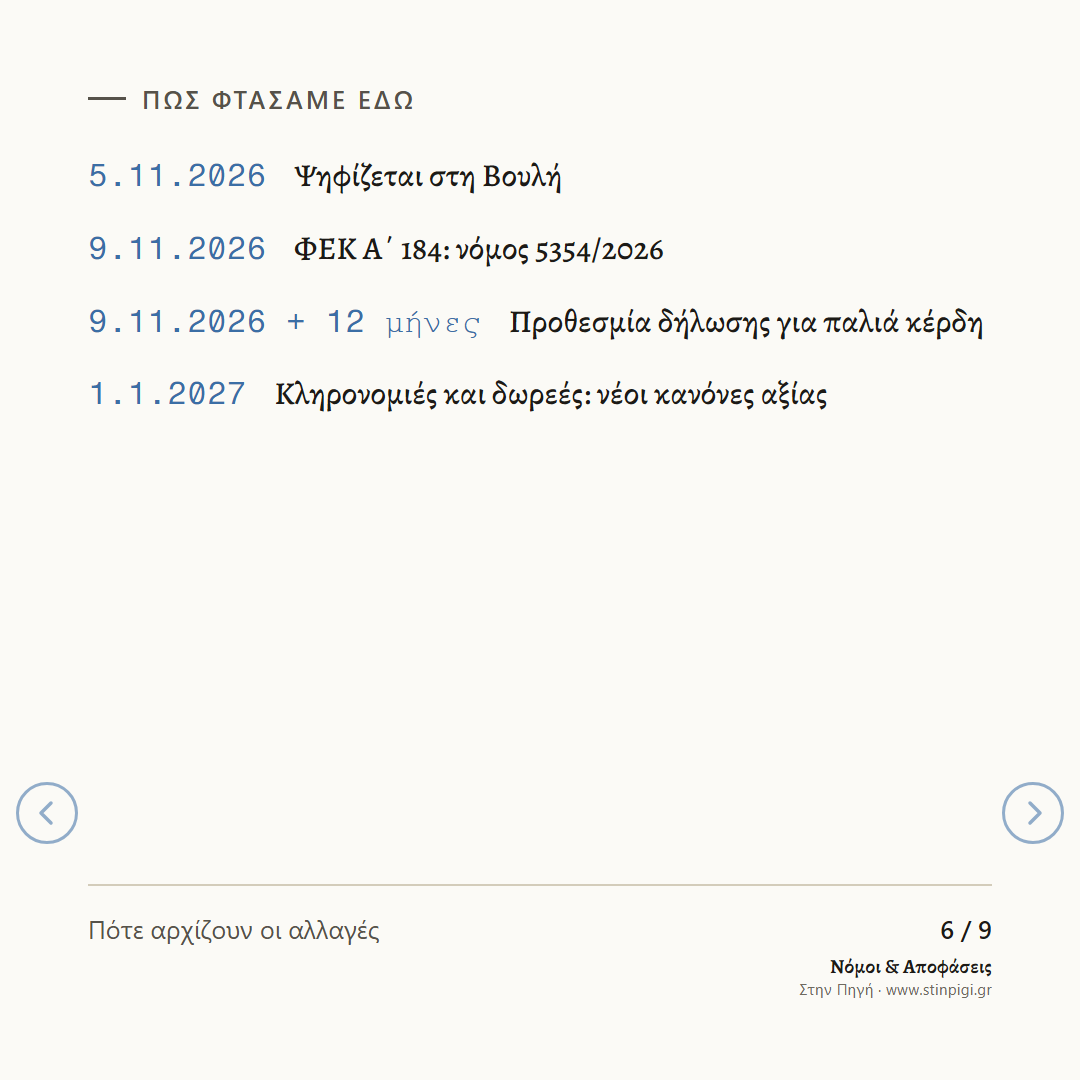
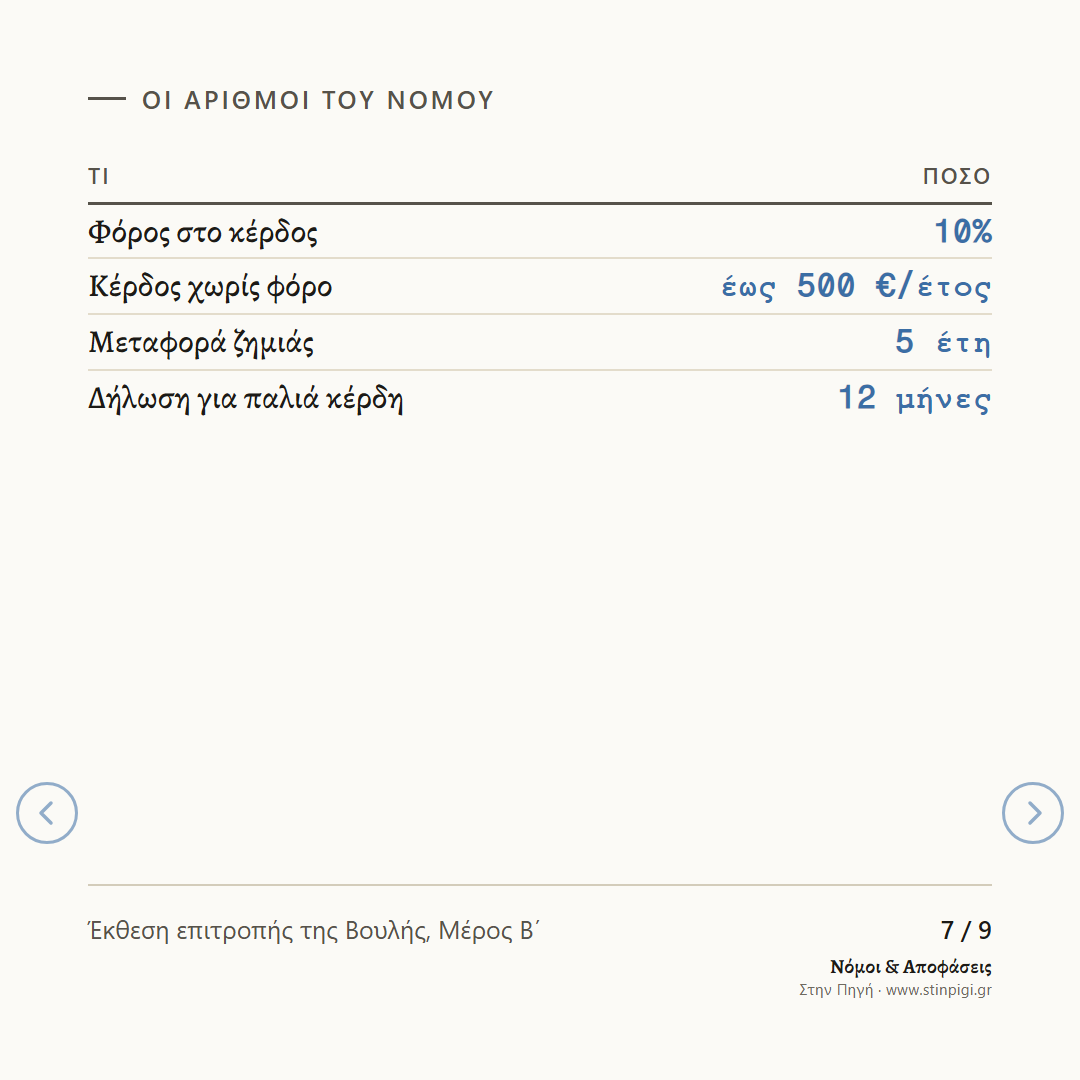
- Τι έγινε: ο νόμος 5354/2026 (ΦΕΚ Α΄ 184/9.11.2026) φορολογεί με 10% το κέρδος από πώληση κρυπτονομισμάτων.
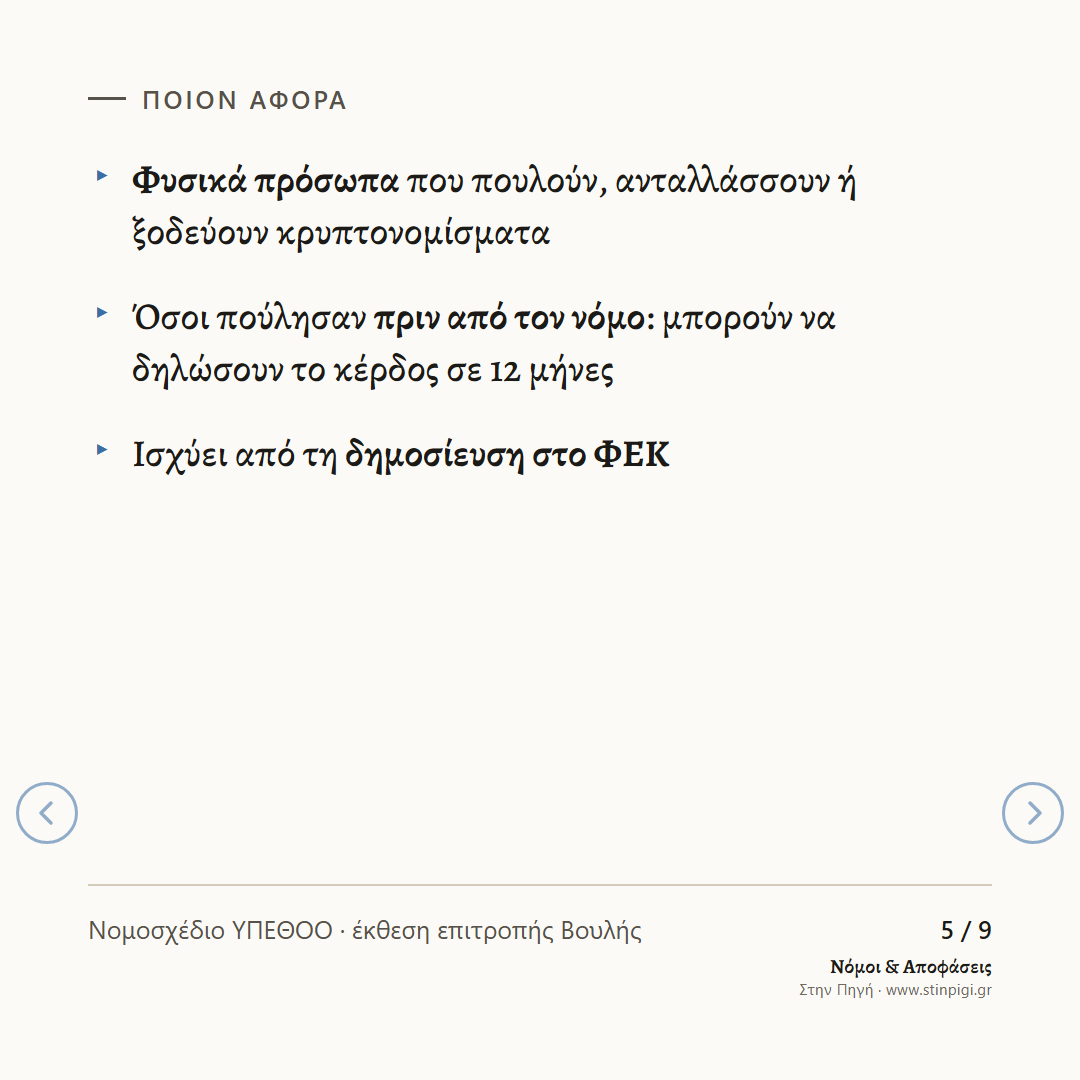
- Ποιον αφορά: φυσικά πρόσωπα που πουλούν κρυπτονομίσματα για χρήματα ή τα ξοδεύουν για να αγοράσουν αγαθά ή υπηρεσίες.
- Το όριο: κέρδος έως 500 ευρώ τον χρόνο δεν φορολογείται.
- Από πότε: από τη δημοσίευση του νόμου, δηλαδή από τις 9.11.2026.
Ο νόμος 5354/2026 είναι του Υπουργείου Εθνικής Οικονομίας και Οικονομικών. Έχει πολλά θέματα. Εδώ γράφουμε μόνο για τη φορολογία των κρυπτονομισμάτων (άρθρα 44 έως 54). Ο νόμος τα λέει «κρυπτοστοιχεία»: ψηφιακά περιουσιακά στοιχεία που μεταφέρονται και αποθηκεύονται ηλεκτρονικά. Το είχαμε γράψει από το κείμενο της Βουλής· εδώ το ελέγξαμε στο ΦΕΚ.
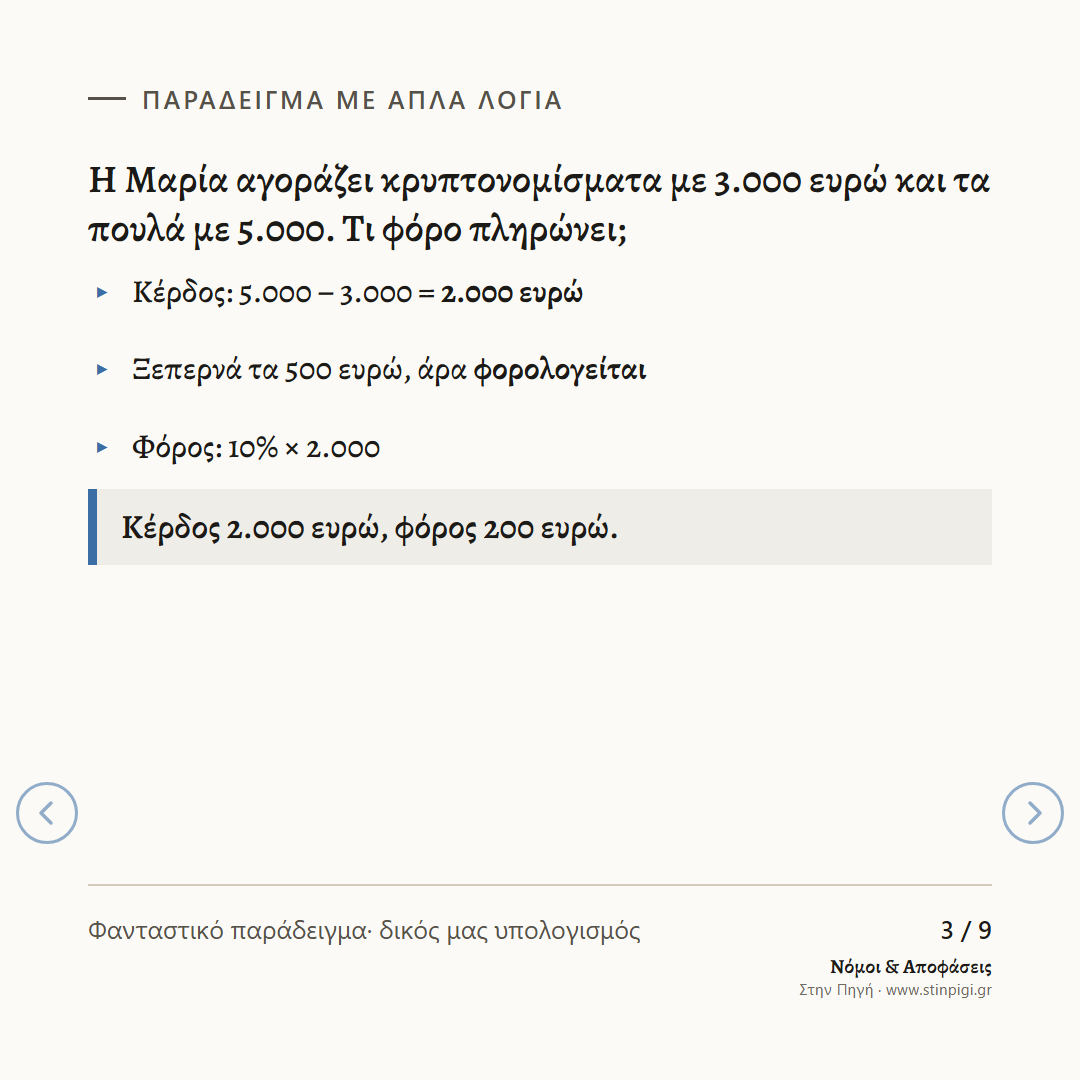
Παράδειγμα με απλά λόγια
Η Μαρία αγοράζει κρυπτονομίσματα με 3.000 ευρώ και τα πουλά με 5.000. Τι φόρο πληρώνει;
- Κέρδος: 5.000 − 3.000 = 2.000 ευρώ
- Ξεπερνά τα 500 ευρώ, άρα φορολογείται
- Φόρος: 10% × 2.000
Κέρδος 2.000 ευρώ, φόρος 200 ευρώ.
Τι αλλάζει
- Φόρος 10% στο κέρδος. Κέρδος είναι η διαφορά ανάμεσα στην τιμή αγοράς και στην τιμή πώλησης. Τα έξοδα που συνδέονται άμεσα με την αγορά ή την πώληση μετράνε στις τιμές.
- Τι μετράει ως πώληση. Η ανταλλαγή με χρήματα. Η πληρωμή αγαθών ή υπηρεσιών με κρυπτονομίσματα. Και η συνεισφορά τους στο κεφάλαιο μιας εταιρείας. Η ανταλλαγή ενός κρυπτονομίσματος με άλλο κρυπτονόμισμα δεν είναι πώληση.
- Όριο 500 ευρώ. Αν το καθαρό κέρδος του έτους δεν ξεπερνά τα 500 ευρώ, δεν υπάρχει φόρος.
- Ζημιά. Ζημιά πάνω από 500 ευρώ τον χρόνο μεταφέρεται για 5 χρόνια. Συμψηφίζεται μόνο με μελλοντικά κέρδη από κρυπτονομίσματα.
- Αν δεν ξέρεις την τιμή αγοράς. Αν δεν μπορεί να βρεθεί, ο νόμος τη θεωρεί μηδενική. Το κέρδος τότε είναι όλο το ποσό της πώλησης.
- Πολλές αγορές. Όταν έχεις αγοράσει σε διαφορετικές στιγμές, η τιμή αγοράς είναι ο μέσος όρος: συνολική αξία κτήσης διά τη συνολική ποσότητα.
- Τόκοι. Εισόδημα από δανεισμό κρυπτονομισμάτων, από συμμετοχή σε μηχανισμούς ρευστότητας («yield farming») και από δέσμευση για επικύρωση συναλλαγών («staking») μετράει ως τόκοι.
Τρεις συναλλαγές μέσα σε εξάμηνο
Για άλλες συναλλαγές, τρεις ομοειδείς πράξεις μέσα σε εξάμηνο θεωρούνται συστηματική δραστηριότητα. Για τα κρυπτονομίσματα ο κανόνας αυτός δεν εφαρμόζεται, σύμφωνα με τον νόμο (άρθρο 45).
Για όσα έγιναν ήδη
Όποιος πούλησε κρυπτονομίσματα πριν από τον νόμο μπορεί να δηλώσει το κέρδος (άρθρο 49). Το ίδιο ισχύει για παλιό εισόδημα από δανεισμό, «yield farming» και «staking».
- Προθεσμία δήλωσης: 12 μήνες από την έναρξη ισχύος του άρθρου, που είναι η 9.11.2026.
- Πληρωμή φόρου: μέσα σε 60 ημέρες από την υποβολή της δήλωσης.
- Πρόστιμα και τόκοι: δεν επιβάλλονται για το ότι δεν δηλώθηκε το κέρδος τότε, αρκεί να πληρωθεί ο φόρος στην προθεσμία.
- Τεκμήρια: για τα κρυπτονομίσματα αυτά, στα τεκμήρια δαπανών μετράει μόνο το κέρδος που δηλώνεται με αυτή τη διαδικασία.
Άλλες αλλαγές για τα κρυπτονομίσματα
- Ψηφιακό Τέλος Συναλλαγής. Δεν επιβάλλεται στις πωλήσεις κρυπτονομισμάτων. Ισχύει για φορολογικά έτη από 1.12.2024.
- Κληρονομιές και δωρεές. Τα κρυπτονομίσματα θεωρούνται περιουσία που βρίσκεται στο εξωτερικό. Η αξία τους είναι η τιμή της προηγούμενης ημέρας από τη γέννηση της φορολογικής υποχρέωσης, από αναγνωρισμένες πλατφόρμες. Ισχύει από 1.1.2027.
Τι δεν ξέρουμε
- Πώς θα δηλωθεί. Ο Διοικητής της ΑΑΔΕ θα ορίσει με απόφαση τα έγγραφα που χρειάζονται και πώς γίνεται η δήλωση (άρθρο 48). Δεν βρήκαμε τέτοια απόφαση στο ΦΕΚ της 9.11.2026.
- Πόσος είναι ο φόρος στους τόκους. Ο νόμος ορίζει τα εισοδήματα αυτά ως τόκους. Το ποσοστό δεν το εξετάσαμε εδώ.
Πού το βρίσκω
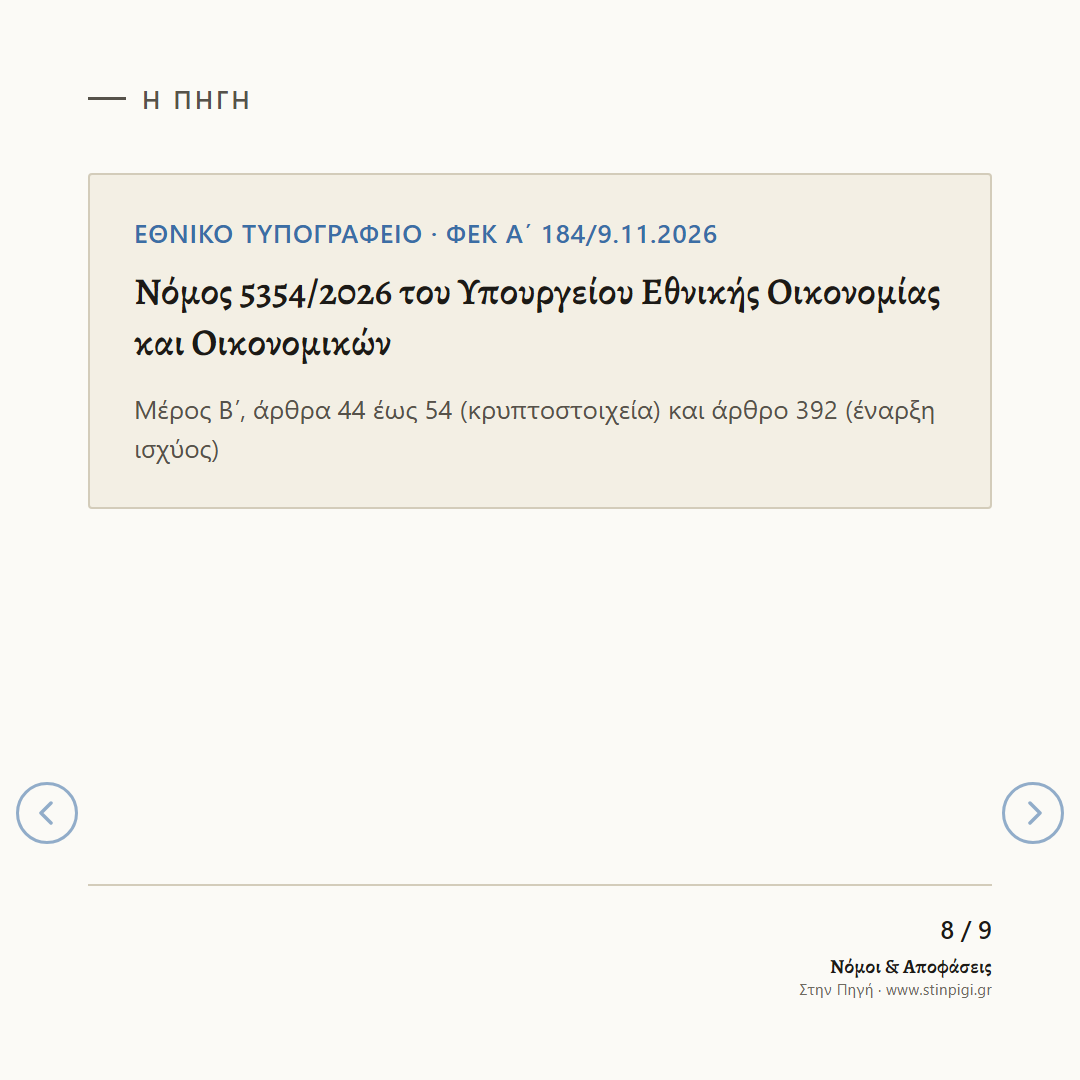
Νόμος 5354/2026, ΦΕΚ Α΄ 184/9.11.2026: Μέρος Β΄, άρθρα 44 έως 54 για τη φορολογία των κρυπτοστοιχείων, και άρθρο 392 για την έναρξη ισχύος.
Οι πηγές
Όλα προέρχονται από το ΦΕΚ του νόμου 5354/2026 και από τα επίσημα έγγραφα της Βουλής. Το άρθρο γράφτηκε με τη βοήθεια τεχνητής νοημοσύνης· τα νούμερα ελέγχθηκαν έναντι των επίσημων κειμένων. Δεν αποτελεί νομική ή φορολογική συμβουλή.